【年11万円超の得!?】会社がお金を出してくれる!? 確定拠出年金(企業型DC)で元本割れなし&賢く増やすシニアの知恵
みなさん、こんにちは!「オジオジ $」です♪
最近、朝晩の風が心地よくなってきましたね。我が家では、ベランダの小さな植木鉢に新しい芽が出て「おっ、今日も元気に育ってるな〜」なんて眺めるのが、毎朝のひそやかな楽しみになっています。こんな日常の小さな幸せを感じられるのって、本当にありがたいことですよね。
さて!今日は、知っている人だけが得をしている「確定拠出年金(企業型DC)」のお話です。
「年金とか資産運用って、なんだか難しそう…」 「損をするのが怖くて手が出せないよ…」
そんな風に思っている方にこそ、ぜひ読んでいただきたい内容です!実はこれ、自分の給料を一切減らさずに、賢くお金を育てられる「最高に知的な趣味」なんですよ♪
会社が掛金を払ってくれる!? 確定拠出年金(企業型DC)の凄すぎる基本
まず、「確定拠出年金(企業型DC)」って何かというと、会社が毎月決まった金額(掛金)を出してくれて、それを私たちが自分で運用しながら将来のために貯めていく制度のことなんです。
「えっ、会社がお金を出してくれるの!?」って驚きますよね!
そうなんです。最大のポイントは「掛金は会社が拠出してくれるので、自分の手取り収入は減らない」ということ!自分のお財布を傷めずにスタートできるなんて、こんなにありがたい仕組みはありませんよね。
数字で見る!企業型DCで得する「節約&節税」の目安
では、実際にどれくらいお得になるのか、年収300万円(50代会社員)のケースで具体的な数字を見てみましょう!
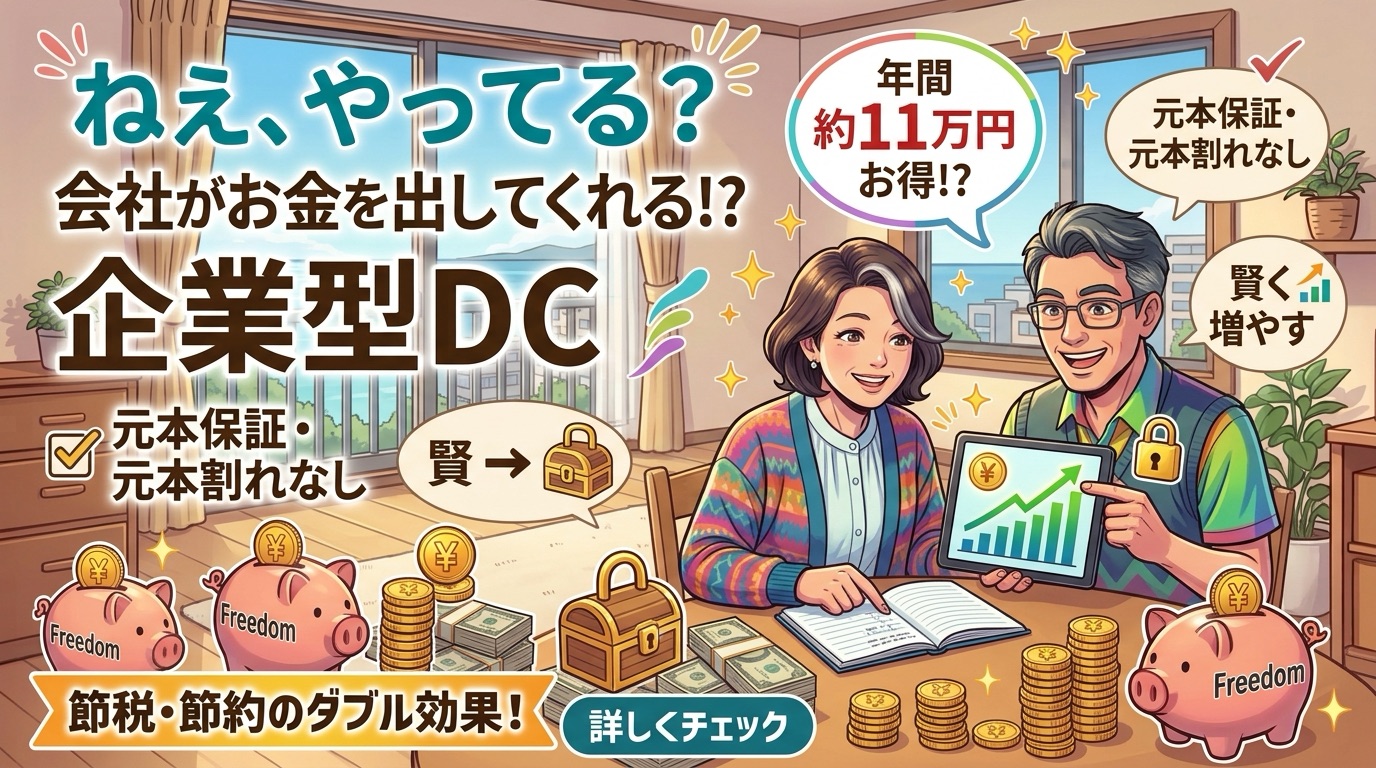
- 年間の「節税&節税効果」の目安:年間 約117,000円のお得! (※会社が毎月2万円を拠出し、給与上乗せではなく企業型DCの掛金として運用した場合の税金・社会保険料の軽減効果の試算目安です)
- 月額に換算すると:毎月 約9,750円のゆとり!
マトリックス表を使わずに、このすごさをイメージでお伝えしますね!
◆ これまでのイメージ(何も活用していない場合) 毎月の給与から税金や社会保険料が引かれ、手元に残ったお金からコツコツ貯金…なかなか増えないどころか、引き出しやすくて使っちゃうことも。
◆ 企業型DCを活用したイメージ(今回の賢い選択!) 会社から届く「運用のための専用のポケット」に毎月お金が自動的に積み立てられます。そのポケットに入ったお金には税金がかかりません!さらに、そこから生まれた運用益にも税金がゼロ!ダブルで鍵がかかったお得な金庫で、着実に将来のお金が育っていきます!
実は私も…「減ったらどうしよう」とドキドキしていた体験談
ここで、私の体験談をちょっとだけ打ち明けさせてください(笑)。
実は私も、最初にこの制度の書類をもらったときは「元本割れしたらどうしよう…損したら悲しいな…」と、すっごく不安だったんです。周りの同僚が「投資信託で増やすぞ!」なんて言っているのを聞いて、小心者の私は一人でドキドキしていました。
そこで私は、無理にリスクを取らず、「元本確保型(定期預金タイプ)」を中心としつつ、少しだけローリスクな商品を組み合わせるという、超慎重スタイルでスタートしたんです。
結果はどうだったかというと…?
「元本割れを一度もせずに、少しだけちゃんと増えてます!」
「なんだ、もっと早く気楽に取り組めばよかった〜!」と、今ではホッとしています♪
なぜ元本割れせずに増えたのか?シニア視点での客観分析
公的機関(厚生労働省や金融庁)のデータや分析を見てもわかりますが、企業型DCには以下のような明確な税制上の優遇措置(節税メリット)があるため、非常に守りが強いんです。
- 掛金が非課税:会社が出した掛金には所得税や住民税がかかりません。
- 運用益が非課税:通常、投資の利益には約20%の税金がかかりますが、これが非課税!
- 受取時の控除:一括で受け取るなら「退職所得控除」、年金形式で受け取るなら「公的年金等控除」が適用され、出口でも税金が大きく優遇されます。
私が「少しだけ増やせた」のは、投資の才能があったからではなく、「制度そのものが持つ強力な節税の盾」を守りに使ったからなんです。シニア世代にとって大切なのは、大儲けすることよりも「損をせずに着実に守りながら増やすこと」。この制度はまさにその考え方にピッタリだったんですね!
節約だけじゃない!心がワクワクする「3つの付加価値」と「副次的効果」
企業型DCの魅力は、単にお金が得することだけではありません。生活に嬉しい変化がたくさん生まれるんですよ!
嬉しい3つの「付加価値」
- 金融リテラシーが楽しく身につく!:世界の経済ニュースや株価の動きが「自分ごと」になり、毎日の新聞やテレビを見るのがちょっと楽しくなります。
- 夫婦や家族での会話が増える!:「将来どこへ旅行に行こうか?」「受け取ったら美味しいものでも食べようね」と、前向きな未来の話が増えます♪
- お金の管理がシンプルに!:専用のマイページでいつでも資産状況が確認できるので、自分の資産が一目瞭然になります。
健康寿命にもイイ影響!? 3つの「副次的効果」
- 将来への不安が減ってぐっすり眠れる(メンタルヘルスの向上) 「将来の準備が着々と進んでいる」という安心感が生まれ、心に大きなゆとりができます。ストレスが減るのは健康の一番の薬ですね!
- 脳のトレーニングになる(健康寿命アップ!) どの運用商品を選ぼうかと考えたり、数字をチェックしたりすることは、最高のアタマの体操になります。知的な趣味として脳を元気に保てますよ!
- 日々の生活にハリが出る(ポジティブな生活習慣) 「賢くお金を育てている自分」に少し誇らしくなり、毎日のちょっとした節約や工夫もゲーム感覚で楽しめるようになります。
先行投資はゼロ!デメリットや注意点も包み隠さずお伝えします
「でも、何か裏があるんじゃないの?」と気になりますよね。安心してください、注意点もしっかりお話しします!
先行投資額と回収年数は?
- 先行投資額:0円(ゼロ!) 企業型DCの導入や管理手数料は基本的に会社が負担してくれます。あなたが最初に払うお金は1円もありません!
- 投資の回収年数:始めたその日から「実質回収」! 掛金が積み立てられた瞬間から節税効果が生まれるため、スタートした時点で実質的なプラス効果が働いています。
唯一の「デメリット」と、それが問題にならない理由
- たった1つのデメリット:原則「60歳まで引き出せない」こと 途中でお金が必要になっても、60歳になるまで原則として途中で解約して現金化することができません。
【でも大丈夫!デメリットにならない理由】 これ、見方を変えると「勝手に貯まる最強の鍵付き金庫」なんです!ついつい使ってしまう誘惑を強制的に断ち切ってくれるので、「気づいたらしっかり貯まっていた!」という嬉しい結果につながります。また、そもそも会社が拠出してくれているお金なので、今の手取り生活費に影響を与えないのも安心なポイントです。
活用する際の大切な注意点
- 元本変動型商品の選び方:株式などで運用する商品は、市場の動きによって元本割れするリスクがあります。不安な方は、まずは定期預金などの「元本確保型」を中心に組み合わせるのがおすすめです。
- 耐用年数(制度の有効期間):公的年金の受給開始年齢に合わせて、現在は最大70歳まで運用や継続が可能です。長く付き合える頼もしい相棒ですね。
効果をさらにアップさせる裏ワザ!
もし余裕があるなら、「マッチング拠出(自分の給料から少しだけ上乗せして掛金を増やす仕組み)」を利用してみるのも手です!自分が出した分も全額所得控除になるので、節税効果がさらにドカンとアップしますよ♪
お金を育てることで「私の心がどう変わったか」
昔の私は、「節約=我慢」「将来のお金=不安の種」だと思っていました。スーパーで数円安い食材を探しては、なんだかつもしい気持ちになっていた時期もあったんです。
でも、この確定拠出年金のように「仕組みを使って賢くお得を手に入れる」体験をしてから、考え方がガラリと変わりました!
節約や資産形成は、自分や家族の未来を面白くするための「最高にクリエイティブで知的なゲーム」なんだって気づいたんです。「やった!今月も少し増えてる!」「こんな制度があったなんて嬉しいな〜!」と、毎日を前向きに楽しむパワーが湧いてくるようになりました♪
今日からできる!最初のアクション
「よーし、自分もやってみようかな!」と思ったあなたへ。 今日すぐにできる最初の1歩はこれです!
「会社の総務や人事の窓口で、『我が社の確定拠出年金(企業型DC)の案内資料をください』と声をかけてみる(または社内Webサイトで検索してみる)!」
たったこれだけです!資料を開いてみるだけで、新しいワクワクの扉が開きますよ♪
知的な趣味として、一緒に賢く前向きに人生を楽しんでいきましょうね! それでは、また次回のブログでお会いしましょう〜!オジオジ $ でした♪
【出典・参照元】
- 厚生労働省「確定拠出年金制度の概要」
- 金融庁「NISA・確定拠出年金などの資産形成支援」
- 国税庁「退職金と税」「公的年金等控除」各解説ページ