【年間約6万円の節約!?】嘱託社員の隠れた味方!「医療費の付加給付」で賢く乗り切る医療費の秘密♪
こんにちは!オジオジ $ です! 日々の暮らしの中で「知っている人だけが得をする工夫」を見つけるのって、宝探しみたいでワクワクしませんか?我慢する節約ではなく、仕組みを知って賢く守る「知的な趣味」として、今日も元気に節約ライフを楽しんでいます!
今回は、定年後の再雇用や嘱託社員として働いている方に、ぜひ知ってほしい「医療費の付加給付」という超ハッピーな制度のお話です♪
医療費が高額になったら…「高額療養費制度」だけじゃない!
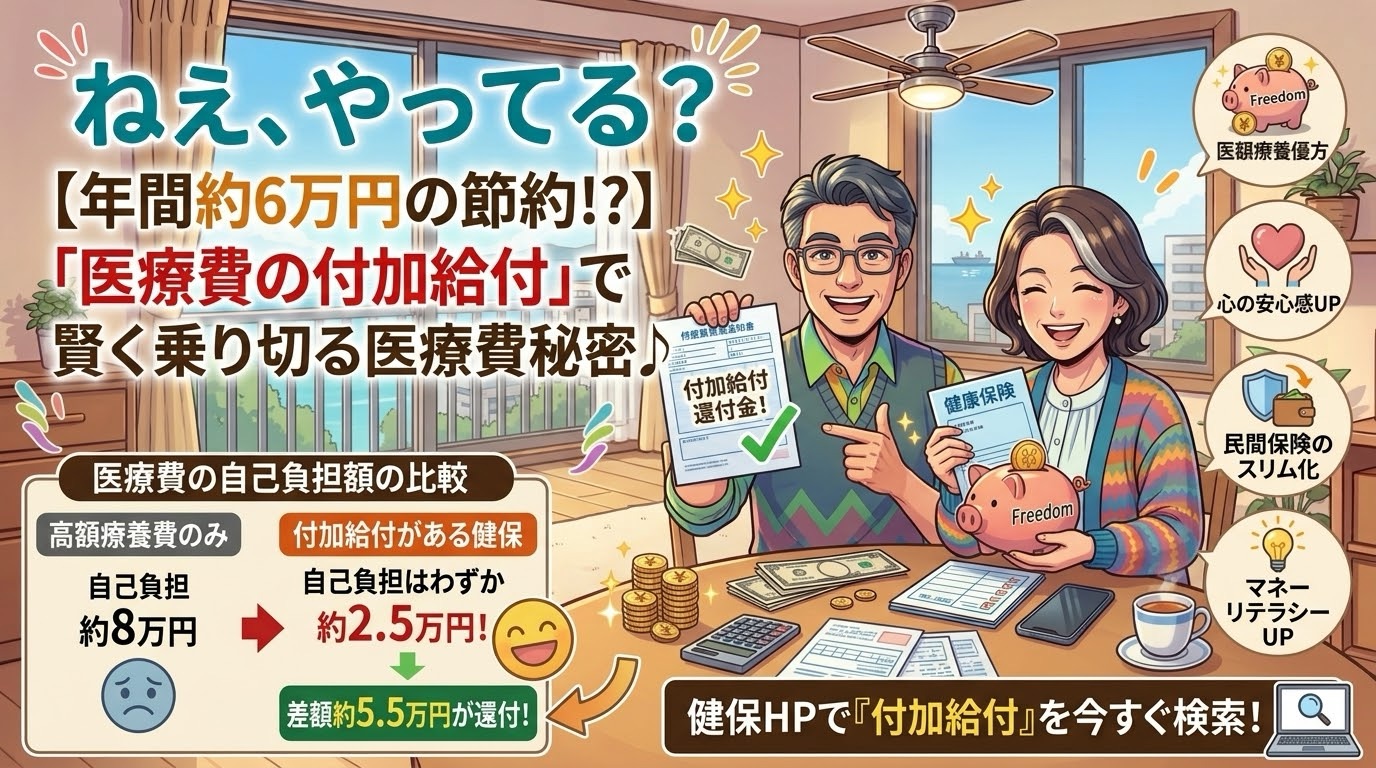
病気やケガで病院にかかったとき、日本の公的医療保険には「高額療養費制度」というありがたい仕組みがありますよね。一般的な所得の方なら、1ヶ月(暦月)の自己負担限度額は約8万円(※年収や年齢によって異なります)を超えると、超えた分が後から戻ってきます。
でもね、実は企業の大手健康保険組合などに加入していると、さらに手厚い制度があるのをご存知ですか?
それが今回の主役、「付加給付(一部負担還元金など)」です!
付加給付ってどんな仕組み?
健康保険組合ごとにルールは異なりますが、一般的な基準はこんな感じです。
- 窓口での自己負担限度額(健保の自己負担基準額): 約25,000円前後に設定(※企業健保による)
- 仕組み: 1ヶ月に同一の医療機関・科で支払った医療費(保険適用分)が、この基準額(例:25,000円)を超えた場合、超えた金額が後から健保から自動的に還付されます!
例えば、入院などで1ヶ月の保険適用医療費が30万円(3割負担で窓口支払い9万円)かかったとします。
- 高額療養費だけの場合: 限度額適用認定証などを使っても、実質負担は約8万円。
- 付加給付がある健保の場合: 最終的な自己負担は25,000円だけ!差額の約55,000円が還付されます♪
年間で考えると、万が一の入院や手術があった場合、数万円〜6万円以上の医療費が手元に戻ってくる計算になります。これは知っておかないと本当にもったいないですよね!
【体験談】実は私も…入院費の通知を見て「感謝しかない!」と感動したお話
「実は私も……」数年前に体調を崩して数日間入院したことがあったんです。
その時は「うわぁ、入院費いくらかかるんだろう…せっかくコツコツ貯めた節約資金が飛んでいく〜!」と、ベッドの上でハラハラ・ドキドキしていました。退院時に窓口でまとまった金額を支払った時は、やっぱり少しショックだったんですよね。
ところが!数ヶ月後、給与明細や健保からの通知を見てびっくり!
「えっ!?こんなに還付金が入っている!?」
なんと、同一病院・同一科での支払いが基準額(私の場合は25,000円設定)を超えていたため、超えた分がしっかり還付されていたんです!「企業健保の付加給付、ありがたすぎる…!」と、思わずデスクで「やったー!」と声が出そうになりました(笑)。
あの時のハラハラが一気に吹き飛び、感謝の気持ちでいっぱいになったのを覚えています♪
賢く使うために知っておきたい!メリット・注意点・効果アップ術
制度の仕組みが分かると、万が一の時も安心感が違いますよね。ここで分かりやすくポイントを整理しておきましょう!
1. 節約以外の嬉しいメリット(副次的効果)
- 将来の医療費に対する「心の安心感」が圧倒的に増す!
- 無駄な医療保険の見直しができ、毎月の固定費が下がる!
- 健康保険組合の規約を読むきっかけになり、お金の知識(マネーリテラシー)がアップする!
2. 節約術を活用する上での注意点・デメリット
- 【デメリット】 全員が使えるわけではありません(全国健康保険協会「協会けんぽ」や一部の国民健康保険には付加給付がありません)。
- 【注意点1】 「同一月(1日〜末日)」「同一医療機関」「同一診療科」ごとの計算になることが多いです。複数の病院をはしごした場合は合算できない場合があるので注意!
- 【注意点2】 差額ベッド代や食事代、文書料などの「保険適用外の費用」は付加給付の対象外です。
3. デメリットにならない理由&失敗の原因
「うちの健保には付加給付なんてないかも…」と思っても大丈夫!ご自身の健保のHPや案内を見るのに費用は0円(先行投資0円)です。調べて損することは一切ありません!
以前の私がハラハラしていた原因は、単に「自分が加入している健康保険の規約を知らなかったこと」でした。仕組みを知るだけで、無駄な不安はすっきり解消されます!
4. 効果をさらにアップする提案&付加価値
- 「限度額適用認定証」を事前申請しておく: 窓口での一時的な立て替え費用を減らせます。
- 医療費控除とのW活用: 還付された後の「本当の自己負担額」で確定申告(医療費控除)を行えば、税金も賢く抑えられます!
- 民間保険のスリム化: 「付加給付があるから医療保障は最小限でOK」と判断できれば、年間の保険料を大幅にカットできます♪
心の変化と「健康寿命」への第一歩
この制度の存在を知ってから、私の心には大きな変化がありました。
「病気になったらどうしよう」という漠然とした不安が消え、「しっかり制度を活用して、元気に毎日を楽しもう!」という前向きな気持ちになれたんです。
医療費の備えを賢く整えたら、次はやっぱり「病気にならない体づくり」ですよね!健康管理を意識することで運動や食生活が楽しくなり、結果として「健康寿命」を伸ばすことにつながります。これこそが最大の節約であり、最高の付加価値だと思います♪
今日からできる!ワクワク1ステップ
今日からすぐできるアクションは、ズバリこれです!
★今すぐ「ご自身が加入している健康保険組合のホームページ」で「付加給付」と検索してみる!
嘱託社員としてお勤めの方や、ご家族の健保に入っている方は、マイページやWEBしおりを一度チェックしてみてくださいね。「こんなに手厚かったんだ!」という嬉しい発見があるかもしれません♪
賢く知って、安心を手に入れて、今日も笑顔で素敵な1日を過ごしましょう!
【出典・参照元】
- 厚生労働省「高額療養費制度の概要について」
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき」
- 各企業健康保険組合「付加給付(一部負担還元金等)の仕組み」