【年間約117万円の備え】遺族厚生年金はいくらもらえる?65歳からの現実と「賢い備え」で心も豊かに♪
こんにちは!オジオジ $ です! いや〜、最近ね、近所の散歩コースで季節のお花を眺めながら「人生、健康で長生きするのが一番の節約だなあ」なんてしみじみ感じている今日この頃です♪
でもね、長生きを楽しむためにも「もしもの時の備え」ってすっごく大事ですよね!「備えあれば憂いなし」とはよく言ったもので、お金の不安をすっきり解消しておくと、毎日の心が軽くなってワクワク感が段違いになるんです!
今回は、シニア世代の大きな安心材料になる公的年金「遺族厚生年金」について、難しい専門用語ゼロで、どこよりも分かりやすくおしゃべりしちゃいますよ〜!
遺族厚生年金ってどんな制度?基本をサクッとおさらい!
まずは「遺族厚生年金ってなに?」というところから!
簡単にいうと、会社員や公務員だった夫(または妻)に万が一のことがあったとき、残された配偶者などが受け取れる公的な年金です。条件(妻が30歳以上など)を満たしていれば、なんと原則として一生涯受け取ることができる頼もしい制度なんですよ!
どんなメリットがあるの?
- 国民年金よりも手厚い!(会社員時代の報酬に応じて上乗せされます)
- 条件を満たせば一生涯もらえる!(人生100年時代の強い味方)
- 嘱託などで長く働くと支給額が増える!(報酬比例部分の3/4がベースになるため、現役時代に長く納めるほど安心がアップ)
【計算シミュレーション】平均年収600万円の場合、実際いくらもらえる?
気になるのは「で、具体的にいくらもらえるの?」という金額ですよね!さっそく試算してみましょう!
65歳以上の妻が受け取る場合の目安
夫の現役時代の平均年収が600万円(平均標準報酬額 約50万円)で、40年間会社員として勤務していた場合……
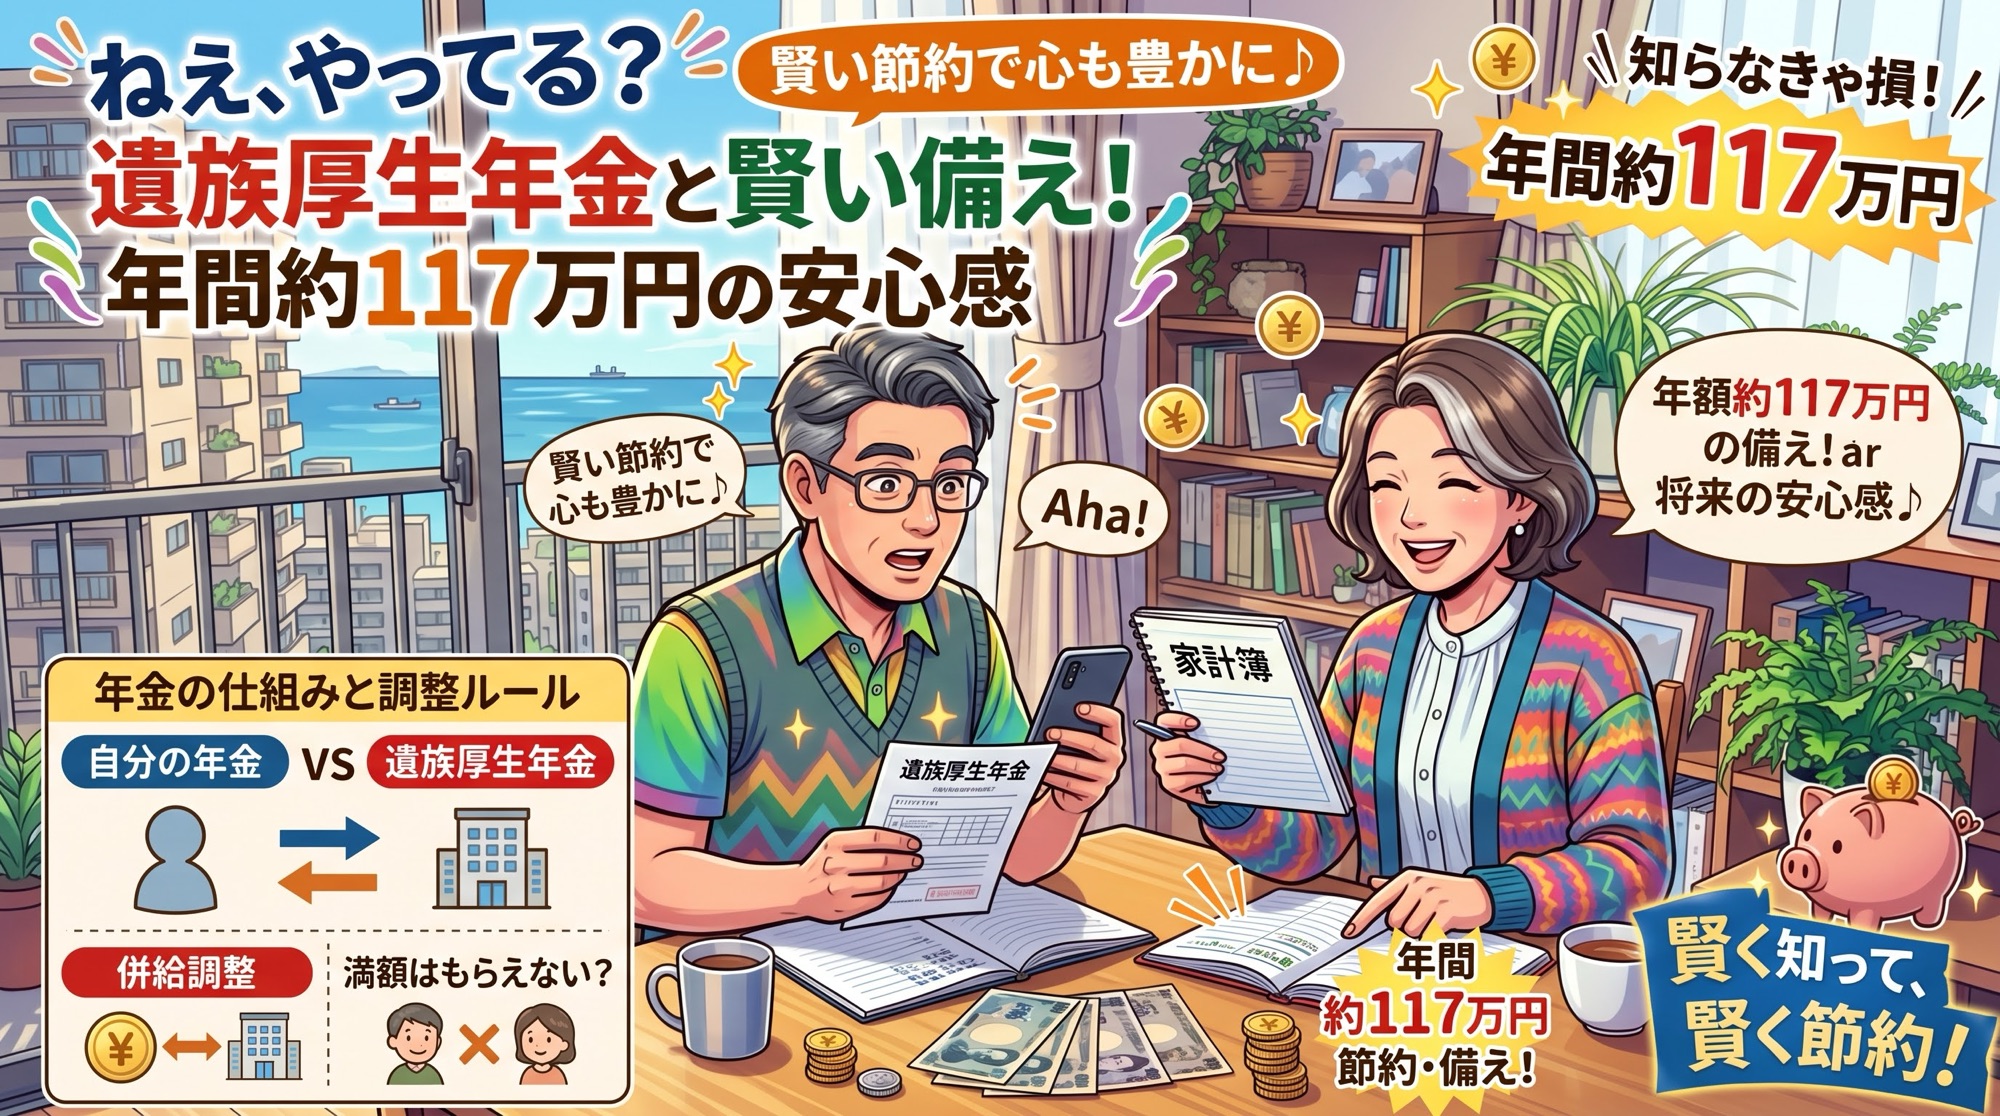
- 遺族厚生年金の目安額:年額 約117万円(月額 約9.7万円)
年間で約117万円もの備えがあるって考えると、めちゃくちゃ大きな安心感ですよね!
⚠️ ここだけは注意!自分自身の年金との調整(減額)ルール
「やったー!自分の年金に丸々上乗せだ♪」と喜びたいところですが、ここで知っておきたい重要な注意点があります!
65歳以上になると、「自分自身の老齢厚生年金」が優先して支給される仕組みになっています。
- パターンA:自身の老齢厚生年金額 < 遺族厚生年金額 自分の老齢厚生年金を満額受け取り、差額分が遺族厚生年金として支給されます。(トータルの受給額は遺族厚生年金の額と同じになります)
- パターンB:自身の老齢厚生年金額 > 遺族厚生年金額 自分の老齢厚生年金のみとなり、遺族厚生年金は支給されません(実質0円)。
つまり、自分の年金受給分と相殺(減額)される形になるんです。「ダブルで満額もらえる!」と勘違いしていると、後で「あれっ!?」となってしまうので、ここだけはしっかり覚えておいてくださいね!
実は私も……旅先での失敗と「勘違い」からの学び
ここでちょっと、私の恥ずかしい失敗談を打ち明けちゃいますね(笑)。
実は昔、夫婦で旅行に行ったときのこと。「もし自分に何かあっても、妻には遺族年金がたっぷり入るから心配ないぞ!」と、なぜかドヤ顔で妻に自慢していたんです。
でも後からしっかり調べてみたら……なんと自分自身の年金と調整されて減額される仕組みを知り、「ええーっ!そのままプラスされるわけじゃないの!?」と大ショック!旅行先の旅館で頭を抱えてしまいました(笑)。
読者のみなさんも「自分だけじゃなかったんだ」と安心してくださいね。思い込みって怖いですが、知ったときが一番の学びのチャンスです!
年金だけに頼らない!「賢い節約術」で満足度と効果を限界突破♪
「年金の仕組みは分かったけど、万が一の備えや日々の暮らしをもっと豊かにするにはどうすればいい?」
そこでオジオジ $ がおすすめするのが、ただ我慢するのではない「知的でクリエイティブな節約術」です!
1. 節約の成果をパッと実感!
数字で見てみましょう!我が家で固定費(通信費・保険・光熱費)の見直しという「知的なゲーム」に挑戦した結果……
- 【見直し前の固定費】 月額 約65,000円
- 【見直し後の固定費】 月額 約45,000円
- 【生み出した節約額】 月額 約2,0000円(年額 約24万円)のゆとり!
無理な節約は一切なし!毎月2万円の「自由なお金」が浮くようになったんです。これって年間で旅行に1〜2回行けちゃう金額ですよ〜!「やったー!」と叫びたくなりました♪
2. 節約以外のメリット&副次的効果(3選)
お金が浮くだけじゃないのが、賢い節約の面白いところ!
- 夫婦や家族の会話が増えて絆が深まる!(「これ安くなったよ!」と報告し合うのが楽しい♪)
- 脳のトレーニングになる!(比較したり計算したり、知的なシゲキで脳が活性化!)
- 部屋がすっきり整う!(無駄な買い物が減り、家の中が広々快適に!)
3. デメリットにならない理由&唯一のデメリット
- デメリットにならない理由: 生活の質(QOL)を落とす「我慢の節約」ではなく、不要な固定費(使っていないサブスクや高い通信プラン)を削るだけだから!
- 唯一のデメリット: 最初の手続き(プラン変更や書類提出)に「最初の1〜2時間だけ手間がかかる」こと!ここだけはちょっと頑張りどころです。
4. 付加価値(3選)
- 毎月の精神的な安心感(ゆとり)が手に入る
- 浮いたお金を趣味や健康への投資に回せる
- 「自分で暮らしをコントロールしている」という達成感と自信がつく
5. 先行投資と回収年数のシミュレーション
- 先行投資額: 約10,000円(例:省エネLED電球への一括買い替えや、節水シャワーヘッドの購入など)
- 回収年数: わずか約半年(0.5年)で回収可能! その後は永遠に得し続けます♪
6. 健康&健康寿命へのうれしい効果
浮いたお金で「体に良い美味しい食材」を買ったり、ウォーキング用の良いシューズを買ったりすることで、自然と健康維持への意識が高まり、健康寿命がのびるという最高のループが生まれます!
7. 心の変化と耐用年数
- 問題点の原因: 以前は「なんだか毎月お金が出ていくな…」という漠然とした不安(原因:固定費の放置)がありました。
- 心の変化: 仕組みを理解し見直したことで、「自分の暮らしは自分で守れる!」という明るい前向きな気持ちにガラリと変わりました!
- 耐用年数(効果の持続性): 一度仕組みを作れば、制度改定や環境が変わるまで「ほぼ半永久的(10年以上)」に効果が続きます!
節約術の効果をさらにアップする提案&注意点
効果アップの提案
固定費の見直しで浮いた月2万円のうち、半分(1万円)は「旅費や趣味のエンタメ口座」へ、もう半分(1万円)は「新NISAなどの堅実な積立投資」へ回す「ハイブリッド活用」がイチオシです!
活用にあたっての注意点
「安さ」だけを求めて粗悪な品を買ったり、無理な節約をして食事の栄養バランスを崩したりしないこと!「節約×満足度」のバランスが一番大切ですよ♪
まとめ:今日からできる「小さな1ステップ」
遺族厚生年金という公的な強~い味方の仕組みを知り、日々の固定費を賢く整える。これだけで、シニアライフの安心感とワクワク感は無限大に広がります!
【今日からできるアクション】 まずは「今月払っているスマホ代と保険代の明細をチェックしてみる」!これだけでOKです♪
備えあれば憂いなし!節約という知的な趣味を楽しみながら、元気いっぱいに長生き人生を満喫していきましょうね〜!
オジオジ $ でした!またね〜♪
出典・参考元
- 日本年金機構「遺族厚生年金(受給要件・支給開始時期・計算方法)」
- 厚生労働省「公的年金シミュレーター」
- 金融庁「シニア世代のための金融ガイドブック」