みなさん、こんにちは!「オジオジ $」です♪ 毎日楽しく賢く、節約を「知的でクリエイティブな趣味」として満喫しています!
定年を迎えるときって、「これからの生活費や固定費、どう見直そうかな?」とワクワク半分、ドキドキ半分になりますよね。実は私、定年退職のタイミングで「あー寒気がする……!」と思わず冷や汗をかいた大事件があったんです(笑)。
今回は、意外と知られていない「嘱託社員(再雇用)として働くことで得られる保険の団体割引メリット」と、注意しておきたい落とし穴について、実体験と一緒にお届けしますね!
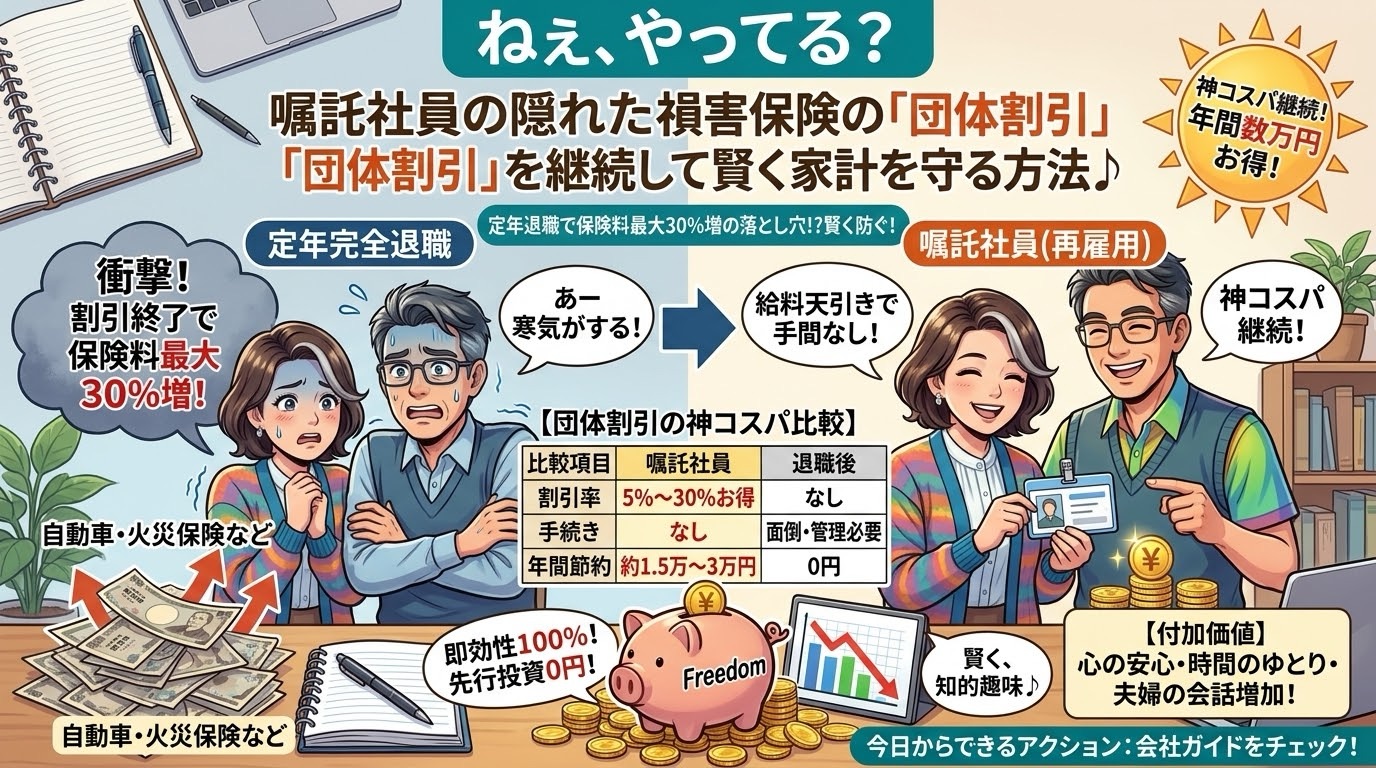
衝撃!定年退職で保険料が最大30%跳ね上がる落とし穴?
「定年したら会社をすっぱり辞めて、完全リタイア生活に入るぞ〜!」と意気込んでいた時期が私にもありました。ですが、いろいろ調べていくうちに、とんでもない事実に気づいたんです。
長年利用してきた会社の「損害保険(自動車保険や火災保険など)の団体割引」。これ、定年退職してグループから完全に離れると、割引が適用されなくなって保険料が最大5%〜30%も一気に増額してしまうことがあるんです……!
仮に年間10万円払っていた自動車・火災保険の団体割引(20%OFF)が消えて一般契約に切り替わると、年間2万5,000円〜3万円近くも負担が増えてしまう計算に。これを知った瞬間は、本当に寒気がしました(笑)。
嘱託社員なら「手続きなし」で神コスパが継続!
ここで救世主となるのが「嘱託社員(再雇用)」という働き方です。 会社に嘱託社員として留まることで、なんとこれまで通りの団体割引がそのまま適用されます! 面倒な切り替え手続きもいりません。
団体割引を活用するメリット&先行投資の比較
ここで、団体割引を使い続けるメリットと、一般契約への乗り換えとの違いを分かりやすく表にまとめてみました! 比較項目嘱託社員で「団体割引」継続退職後に一般契約へ切り替え 保険料割引率5%〜30%お得割引なし(標準料金) 支払い方法給料天引き(残高不足なし)講座振替・クレカ(管理が必要) 年末調整の手間会社が記入・処理で楽ちん自信で書類記入・提出が必要 年間節約額の目安年間約15,000円〜30,000円節約基準(節約効果なし)
先行投資額と回収年数は?
- 先行投資額:0円(既存の制度を利用するだけなので、事前の費用は一切かかりません!)
- 回収年数:初年度・初月から即回収(即効性100%)
手動での振込や残高管理の手間がゼロになる「時間節約」も含めると、コスパもタイパも抜群の節約術なんですよ♪
実は私も……!筆者の体験談とシニア視点での分析
「実は私も……」、定年直前まで保険の手続きなんて一切気にしていなかったんです。
「退職金も出るし、保険なんてどこで入っても同じでしょ〜」なんて気楽に構えていたのですが、試算してみたら想定以上の増額でガクガク。お得なことにはめざとい私ですが、うっかり大損するところでした!
シニア世代にとって、年金支給までの期間や定年後の再雇用期間は「固定費の数千円の差」が精神的なゆとりに直結します。 今回なぜ嘱託社員での継続がこれほどお得だったのかを客観的に分析すると、「手続きの手間(時間的コスト)」と「割引率(金銭的コスト)」の双方を同時に最適化できるからなんです。失敗しかけたからこそ、このありがたみが骨身に沁みました……!
節約だけじゃない!うれしい副次効果と心の変化
この節約術、単にお金が浮くだけじゃないんです。やってみて感じた魅力的なポイントをご紹介しますね!
節約以外の副次的効果(3選)
- 家計管理のストレス軽減:給料天引きなので「口座残高が足りているか」を心配するストレスがゼロに!
- 書類手続きの手間削減:年末調整の損害保険欄を会社側で処理してもらえるため、面倒な書類書きから解放されます。
- 浮いたお金を「趣味や健康」に投資できる:年間数万円の浮いたお金で、夫婦での日帰り旅行や美味しいご飯を楽しめます!
節約術で何が変わった?(心と健康の変化)
- 問題点の原因:「手続きが面倒」「契約内容をよく理解していない」という放置が、無駄な出費の原因でした。
- 心の変化:お金の不安が減ったことで気持ちに大きな余裕が生まれ、毎日を笑顔で過ごせるようになりました♪
- 健康寿命への効果:お金の悩みが減ると自律神経が整い、ストレスフリーでアクティブに外出する機会が増えます!
デメリットと耐用年数・注意点
- 唯一のデメリット:嘱託社員の契約期間が終了(完全退職)した際には、いずれ割引が終了する時期が来ること。
- 耐用年数・注意点:嘱託社員として働く期間(一般的に65歳前後まで)がこの節約術の有効期間です。会社の団体割引規約(退職後OB枠の有無など)は年々改定される場合があるため、半年に1回程度は社内の案内を確認しておきましょう!
効果をさらにアップする提案&付加価値
さらに節約効果を高めたいなら、「補償内容の定期見直し」をセットで行うのがおすすめです! 子どもが独立している場合は「家族補償」を「夫婦限定」に変更するなど、見直し×団体割引のダブル効果で節約額がさらに上がりますよ♪
この節約術がもたらす3つの付加価値
- 心の安心感:大手会社の団体契約というバックボーンによる手厚いサポート。
- 時間のゆとり:面倒な見積もり比較や書類提出の時間が不要に。
- 夫婦の会話増加:「浮いたお金でどこに行こうか?」と楽しい計画が増える!
今日からできるアクション!
定年や再雇用を控えている方は、まず「自分の会社の団体割引ガイド」や「給与明細の保険控除欄」をチェックしてみることから始めてみてくださいね!
ちょっとした知恵と確認で、これからのシニアライフがグッと豊かでワクワクするものになりますよ♪ 一緒に賢く楽しく、知的な節約生活を楽しみましょう!
【参照・出典】
- 厚生労働省「高年齢者雇用安定法の改正概要」
- 日本損害保険協会「団体割引制度および集団特約の概要」
- 各社損害保険ポータルサイト(2025年〜2026年最新制度ガイドライン)