やあ、みなさんこんにちは!「オジオジ $」です♪ 毎日楽しく賢い節約ライフを楽しんでいますか?
50代半ばを過ぎると、ふと頭をよぎるのが「定年後の生き方」ですよね。「このまま今の会社に残るべき?それとも思い切って転職して新天地を目指すべき?」なんて、夜も眠れなくなるくらい悩んじゃいますよね。
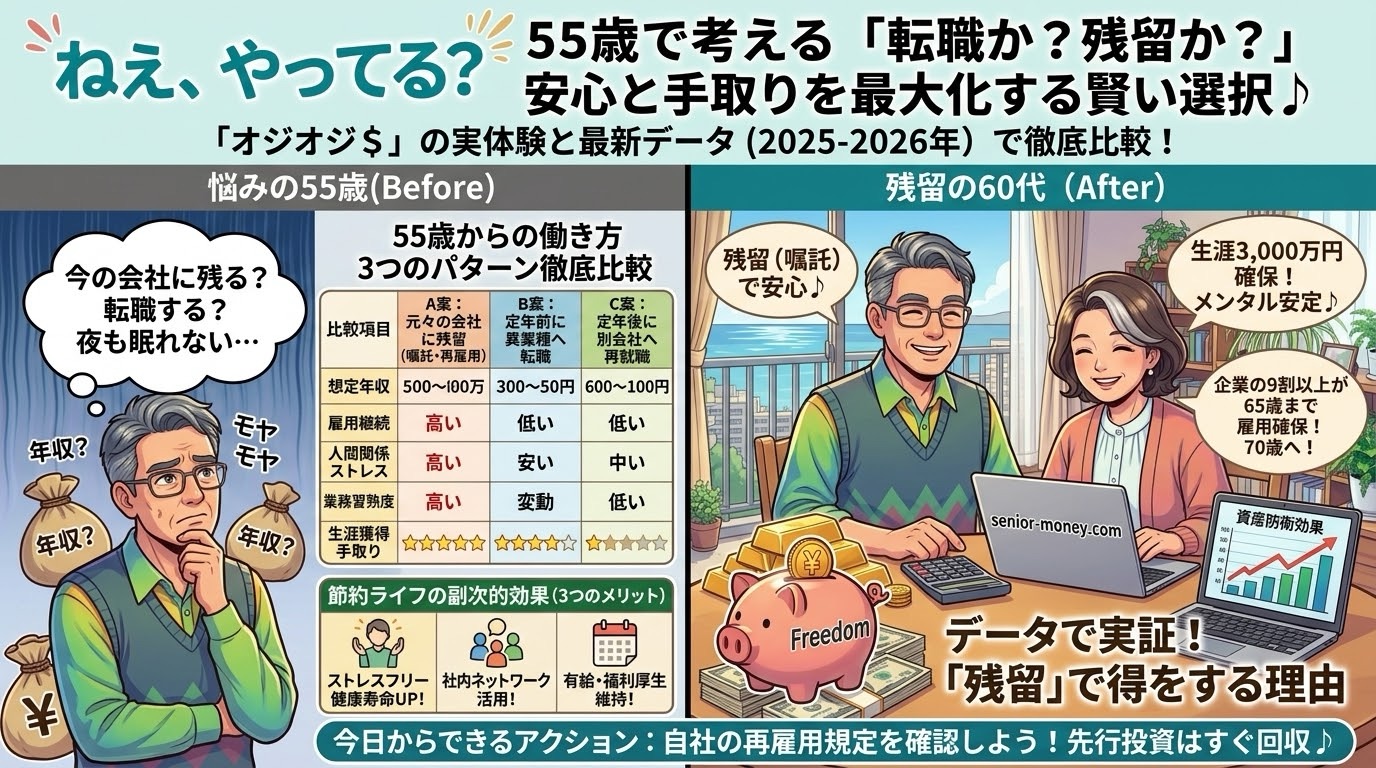
今回は、私が55歳のときに直面した「転職か、残留か」の選択と、お金と安心の黄金バランスについて、実体験と最新のデータ(2025〜2026年)を交えてたっぷりお話しします!
55歳からの選択肢:残留 vs 転職の比較
まずは、55歳からの働き方で代表的な3つのパターンを比較してみましょう。 比較項目A案:元々の会社に残留(嘱託・再雇用)B案:定年前に異業種へ転職C案:定年後に別会社へ再就職 想定年収300万円〜400万円250万円〜450万円200万円〜300万円 雇用継続最長70歳まで65歳〜70歳65歳程度 人間関係のストレス極めて低い(馴染みの環境)高い(ゼロからの構築)中〜高い 業務の習熟度即戦力・熟練新たな学びが必要過去の経験が活きない場合あり 生涯獲得手取り安定・予測しやすい変動リスク大やや低め
実は私も…55歳で猛烈に悩みました!
実は私も、55歳頃から「定年後の生活をどうするか」で頭がいっぱいになっていたんです。
「転職するなら定向前か?定年後か?」「年金は実際いくらもらえる?」「一体何歳まで働けば退職後に穏やかに過ごせるんだろ……?」と、ノートに計算ばかり書いてはため息をついていました。
当時、私の判断基準はシンプルに「年収」と「何歳まで安心して働けるか」の2つ。
色々と情報収集をして弾き出した結果……「元々の会社に残留する」という結論に至りました!
実際に残留して嘱託社員として働いてみて痛感したのは、「長年勤めた会社という安心感は、お金に換算できないほどの価値がある」ということです。
新しい環境だと一から人間関係を作らなければいけませんが、慣れ親しんだ職場なら、業務で困った時でも「〇〇さん、ちょっと相談いい?」と馴染みの顔にすぐ頼れます。この精神的なゆとりが、日々の健康と笑顔に直結するんですよね♪
データで見る「残留」が得をする理由
厚生労働省の最新データ(2025〜2026年)や公的統計を見ても、50代後半での無闇な転職には慎重になるべき数値が出ています。
- 60代前半の平均年金支給額:厚生年金の平均受給額は約14万円/月(年間約168万円)。これだけでは日々の生活費(夫婦で月28万〜30万円程度)をカバーしきれません。
- 高年齢者雇用安定法:企業の9割以上が65歳までの雇用機会を確保しており、さらに70歳までの就業機会確保努力が広がっています。
自社に残留して年収300万円以上を維持しつつ70歳まで働くことができれば、60歳から70歳までの10年間で3,000万円以上の給与収入が確保できます。これによって年金受給開始を繰り下げたり、蓄えを減らさずに済むという圧倒的な節約&資産防衛効果が生まれます!
節約術としての「会社残留」のメリット・注意点
単に「働く」だけでなく、賢いライフスタイルとしてのメリット・注意点をまとめました。
節約以外の副次的効果(3つのメリット)
- ストレスフリーによる健康寿命の延伸:人間関係の悩みが激減し、メンタルが安定します。
- 社内ネットワークの継続活用:長年培った知識と人脈で、短時間で成果を出せます。
- 有給休暇や福利厚生の維持:勤続年数が引き継がれるため、休みや手当の面で優遇されます。
先行投資と回収期間
- 先行投資:55歳時点での「キャリアの棚卸し」や「最新ITスキルの学習時間・講習費」(想定:約5万円〜10万円)
- 回収期間:残留して1ヶ月目の給与(または継続雇用決定)で即座に回収可能!
唯一のデメリットと注意点
- デメリット:現役時代と比べて「肩書」や「給与水準」が下がることによる一時的な喪失感。
- 注意点:「過去の役職」に固執せず、謙虚かつ柔軟に若手をサポートする姿勢を持つこと。
心の変化と今日からできるアクション
55歳で「残留」を決めたことで、私の心からは「将来への見えない不安」がスッと消え去りました。職場でのコミュニケーションを楽しみながら、70歳まで無理なく働ける道筋が見えたおかげで、毎日の暮らしや趣味にも前向きに取り組めるようになったんです!
【今日からできる1つのアクション】 まずは自社の「再雇用制度・定年後の就労条件」の規定をじっくり読み直してみましょう! 70歳までの雇用継続制度や、嘱託時の年収水準を確認するだけで、これからのロードマップがくっきりと見えてきますよ♪
【参照元】
- 厚生労働省「令和6年〜7年 高年齢者の雇用状況」
- 日本年金機構「公的年金業務統計」
- 総務省統計局「家計調査報告(家計収支編)」