嘱託社員なら使わなきゃ損!年末調整の紙1枚で「年間5万2,000円」手元に残す配偶者控除の裏ワザ♪
みなさん、こんにちは!節約を「最高にクリエイティブで知的な趣味」として楽しんでいるオジオジ$です!
最近、朝晩の風が心地よくなってきて、お散歩や趣味の時間を楽しむのにぴったりの季節になりましたね。みなさんはどんな「小さな幸せ」を感じて過ごされていますか?
さて、定年を迎えて嘱託社員として働き始めると、「現役時代より給料が下がっちゃったなぁ……」なんてちょっぴり寂しくなること、ありますよね。でも、ちょっと待ってください!給料が減ったからこそ「税金を賢く抑えて手取りをしっかり残す」という、最高にワクワクする知的な節約チャンスが眠っているんです!
今回は、なんと会社の年末調整で書類を1枚出すだけで「年間5万2,000円」もお得になる、「配偶者控除」の活用術をご紹介します♪
意外と知らない?配偶者控除で手元に残るお金のリアル
「税金の話って、難しそうでなんだか頭が痛くなりそう……」と思うかもしれません。でも仕組みはとってもシンプルなんです!
本人の年収が900万円以下で、パートナー(配偶者)の年収が一定以下(合計所得金額48万円以下、給与収入だけなら103万円以下)の場合、本人の課税所得から「38万円」が差し引かれます。
これがどんな魔法を起こすかというと……税金がガッツリ安くなるんです!
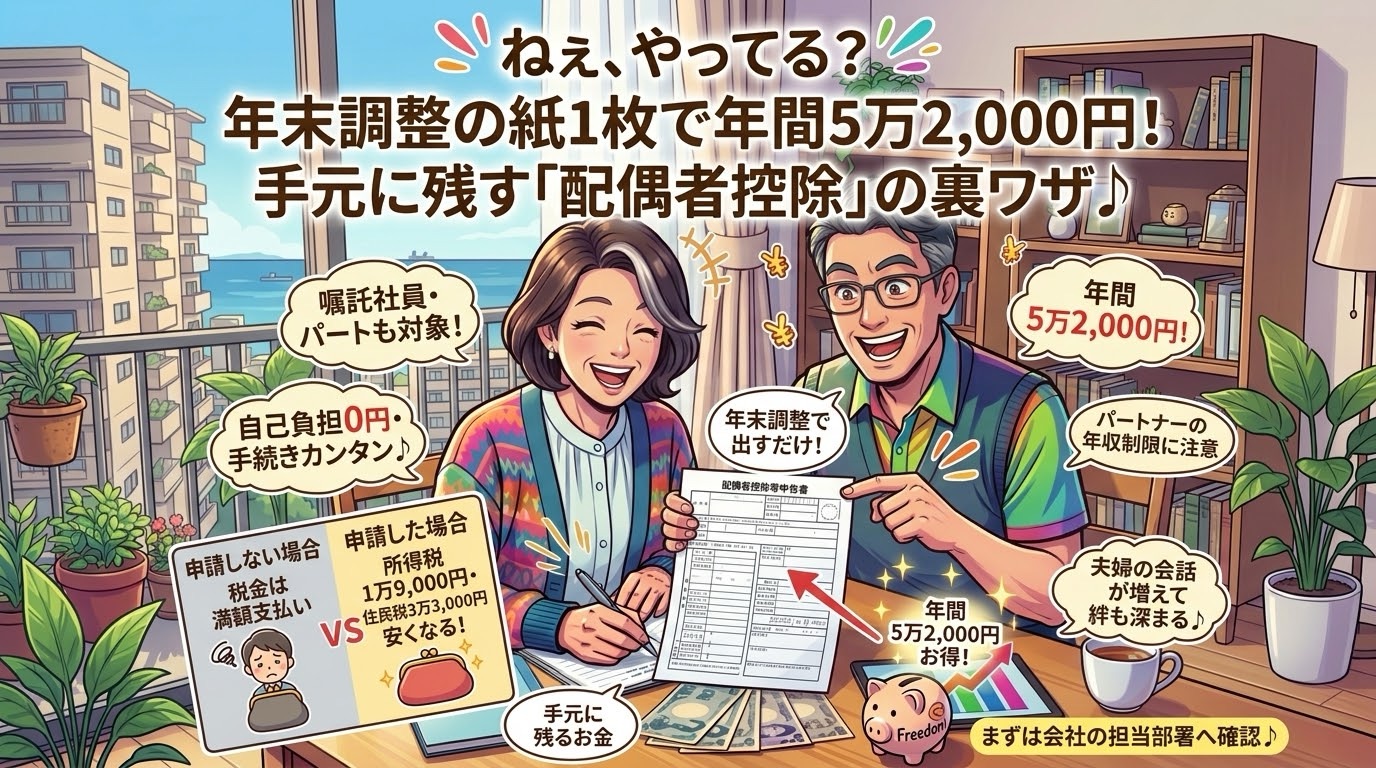
- 所得税(税率5%の場合): 年間 1万9,000円 の減税!
- 住民税(税率10%の場合): 年間 3万3,000円 の減税!
- 合計の節約額: 年間 5万2,000円!!
マトリックス表(マトリックス形式の表)を使わずに、この変化を視覚的にお伝えしてみますね!
◆ 配偶者控除を申請しない場合 【支出】税金は満額支払い ──> [手取り金額:そのまま]
◆ 配偶者控除を申請した場合(年収300万円の嘱託社員) 【申請】年末調整で紙を1枚提出! ↓ 【節約】所得税が1万9,000円カット! + 住民税が3万3,000円カット! ↓ 【成果】年間 5万2,000円 がそのまま手元にポケットイン!
月額に換算すると、毎月約4,300円のお小遣いが増える計算です。これってすごく大きくないですか!?
実は私も……!私のうっかり体験談と「気づき」
ここで、ちょっと恥ずかしい私の失敗談をお話しさせてください(笑)。
実は私も、現役時代から嘱託社員に切り替わったばかりの頃、「会社から渡される年末調整の書類って、毎年同じようなものだし書くのが面倒だな〜」なんて思って、適当に流していた時期があったんです。
「現役時代に比べて給料も減ったし、税金なんてそんなに変わらないでしょ」と高をくくっていたんですね。
ところがある日、税金の仕組みをじっくり調べてみて大衝撃!「えっ……申請するだけで年間5万円以上も手元に残るの!?」と気づいたんです。今まで申請していなかった期間の分を思い出して、「あぁ、美味しい鰻重が何回食べられただろう……」と、ひとりで地味にショックを受けちゃいました(笑)。
でも、「知った時がスタートライン!」と気を取り直して、次の年末調整でしっかり書類を出したところ、見事に手取りがアップ!読者のみなさんには、私と同じような「うっかり損」をしてほしくないんです。「自分だけじゃないんだ」と安心して、ぜひ今年の年末調整からチャレンジしてみてくださいね!
配偶者控除の「先行投資」と回収期間は?
節約術を始めるとき、「初期費用(先行投資)」が気になる方も多いですよね。
- 先行投資額: 0円 (準備に必要なのはボールペン1本と数分の時間だけ!)
- 回収期間: 即日(最初の確定申告・年末調整の還付時)!
お金を1円もかけずに始められて、回収期間どころか「やった瞬間から100%利益」という、投資としても超優良な節約術なんです。
節約だけじゃない!心が躍る3つの副次的効果と付加価値
この節約術の素晴らしいところは、単にお金が浮くだけじゃない点です!私が実際に感じた嬉しい「付加価値」と「副次的効果」を3つずつお伝えしますね♪
3つの副次的効果
- 夫婦の会話が増えて絆が深まる 「今年のお互いの収入ってどれくらいだっけ?」と自然に夫婦でお金の話をするきっかけができ、将来のライフプランを笑顔で話せるようになりました!
- 税金や社会保障にめざとく(強く)なる 1つの控除を覚えると、「他に使える制度はないかな?」と知的探求心に火がつき、マネーリテラシーが一気に高まります。
- 無駄な出費を見直すリズムができる 年末調整の時期が「我が家の家計総点検の日」になり、他の固定費も見直す素晴らしい習慣が身につきます。
3つの付加価値
- 「自分で手取りを増やした」という達成感と自己効力感
- 浮いた5万2,000円で楽しめる「夫婦での小さな贅沢旅行や食事」
- お金の不安が減ることで得られる「心のゆとりと笑顔」
これまで「給料が下がったな……」とモヤモヤしていた原因は、収入面ばかりを見て「引かれる税金を最適化できていなかったこと」にあったんです。仕組みを知って行動するだけで、暗い気持ちがパッと明るいワクワク感に変わりました!
健康や健康寿命への嬉しい効果も!?
「税金の節約が健康に関係あるの?」と思うかもしれません。でも大ありなんです!
お金に関する漠然としたストレスは、自律神経を乱す大きな原因になります。節約を「知的なゲーム」として楽しみ、しっかり成果を出すことでストレスが激減します。
さらに、浮いた5万2,000円を使って、夫婦で美味しい季節のお野菜を食べに行ったり、ウォーキング用の良いシューズを買ったりすれば、身体も心も元気に!まさに「健康寿命の延伸」に直結する素晴らしい趣味になりますよ♪
押さえておきたい注意点とデメリット(1選)
もちろん、知的な節約家としては注意点やデメリットも正しく知っておく必要があります。
デメリット(1つ)
- パートナーの年収制限(103万円・150万円等の壁)を意識する必要がある パートナーが働いて収入を得ている場合、年収が一定を超えると配偶者控除(または配偶者特別控除)の額が減ったり使えなくなったりします。
注意点と耐用年数
- 注意点: 制度や税制改正により、控除額や年収要件が変更されることがあります(耐用年数:制度改正があるまでの数年間)。毎年秋頃に国税庁の最新情報を一度チェックするのが安心です。
- デメリットにならない理由: パートナーの収入が増えて控除が減ったとしても、世帯全体の収入自体が増えているのであれば家計全体としてはプラスになります!だから恐れずに活用して大丈夫ですよ♪
効果をさらにアップさせる提案!
この配偶者控除で浮いた年間5万2,000円。そのまま銀行口座に眠らせておくのはもったいない!
さらなる効果アップの提案として、「浮いたお金で、格安SIMへの乗り換えやLED電球への買い替えなど、別の固定費削減の先行投資に回す」ことをおすすめします!
5万2,000円を元手に次の節約アイデアを実行すれば、節約の雪だるま(複利効果)がどんどん大きくなって、毎日の生活がもっと豊かになりますよ♪
今日からできる!最初のアクション
税金の節約は、我慢も辛い努力もいりません。必要なのは「知ること」と「ちょっとした行動」だけです!
【今日からできるアクション】 まずは今年(または次回)の年末調整で提出する「配偶者控除等申告書」の用紙がどこにあるか、会社の担当部署に確認してみましょう!
紙を1枚書いて出すだけで、年間5万2,000円のご褒美があなたを待っていますよ♪
楽しみながら知的に賢く、これからのシニアライフを最高にワクワクするものにしていきましょうね!
オジオジ$でした!
出典・参照元
- 国税庁「No.1191 配偶者控除」(2025年〜2026年最新法令・公示情報)
- 国税庁「No.2672 定年退職後の再雇用と年末調整」
- 厚生労働省・日本年金機構「公的年金と各種控除の仕組み」