【年間19万円節約!】55歳からの賢い持ち家戦略♪嘱託社員でも住宅ローン控除で得する秘密
みなさん、こんにちは!オジオジ $ です♪ 最近、朝のウォーキング中にちょっと良いことがありました。お気に入りのベーカリーで焼きたての食パンを買って、自宅でじっくり味わう時間が至福のひとときなんですよね。日常の中の「小さな幸せ」、大事にしていきたいですよね〜!
さて、今回は「定年後の住まいと税金」について、ワクワクするような知的な節約術をお届けします!
「定年後に家を買うなんて無理…」 「嘱託社員になると収入が減るから、節約ばかり我慢しなきゃ…」
なんて思っていませんか? 実は、「嘱託社員だからこそ使えるお得な税金ルール」があるんです!上手にお金を回して、賢くお得を手に入れちゃいましょう♪
55歳・嘱託社員の「逆転の発想」!床面積40㎡の壁をクリアする知恵
住宅ローン控除といえば、「新築で広々としたマイホームを買う人が使うもの」というイメージがありませんか?
実は、2022年度以降の税制改正により、「年金生活や嘱託社員で収入が限られているシニア世代」にめちゃくちゃ追い風なルールが適用されているんです!
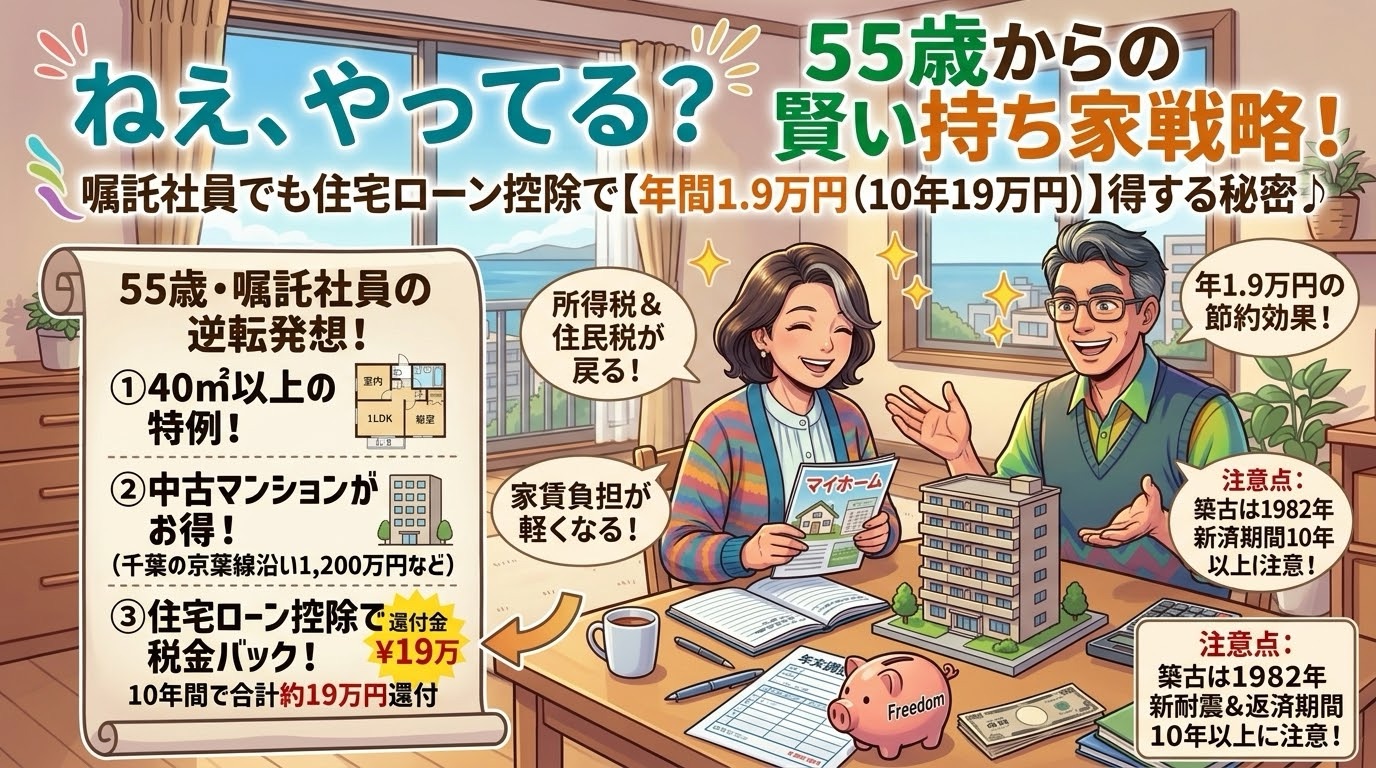
通常、住宅ローン控除を受けるには「床面積50㎡以上」が必要です。ところが、合計所得金額が1,000万円以下(年収換算で約1,200万円以下)の場合、特例として「40㎡以上」から対象になるんです!
年収300万円時代だからこそ「40㎡以上」が効いてくる!
- 年収1,000万円超の現役世代 → 50㎡以上の物件じゃないと控除対象外。
- 嘱託社員(年収300万円程度)の私たち → 所得1,000万円以下をクリアできるので、40㎡以上50㎡未満のこぢんまりしたお得物件でもバッチリ対象!
まさに「年収が下がったからこそ使える賢い特例」なんですよ〜!めざとくチェックしておいて損はありません♪
実は私も…千葉の京葉線沿いで「中古マンション」を買いました!
ここで、恥ずかしながら私の体験談を打ち明けちゃいますね。
定年後の暮らしを見据えたとき、「コンパクトで管理が楽な住まい」を探していたんです。千葉の京葉線沿いをリサーチしてみると、築古の3DK(40㎡以上)で1,000万円前後の掘り出し物物件が結構たくさん見つかりまして!
「これだ!」と思って一発発起。55歳の時に思い切って購入を決意しました。
オジオジ $ のリアルな資金シミュレーション
- 物件価格:1,200万円(中古マンション)
- 自己資金:400万円(+購入諸手数料)
- 住宅ローン:600万円(10年ローン)
最初は「55歳からローンを組むなんて大丈夫かな…」と少しドキドキしたんです。でも、会社の年末調整で書類を提出したら…10年間の合計で19万円強(所得税+住民税)も税金が戻ってくる計算に!
手続き自体も、1年目こそ確定申告が必要で「書類が多くて面倒だな〜」と頭を抱えましたが、2年目以降は会社の年末調整でサクッと完了!「やった!これは嬉しい!」と思わずガッツポーズしちゃいました(笑)。
住宅ローン控除がもたらす「節約」と「驚きの副次的効果」
我慢する節約は長続きしませんが、制度を正しく使った節約は「最高のクリエイティブな趣味」です!どれくらい効果があるのか、具体的に見ていきましょう。
数字で見る!節約のインパクト
- 10年間の節約額目安:合計約190,000円(年平均で約1.9万円の税金戻り!)
- 月額換算:毎月約1,500円以上の「自由なお小遣い」が増えるイメージです♪
先行投資と回収期間
- 先行投資額:頭金+購入諸手数料(約400万円〜)
- 回収期間の考え方:賃貸で毎月7万円〜8万円の家賃を払い続ける場合と比較すると、ローン返済額(月約5.5万円)との差額+控除の節約効果により、およそ5年〜6年で実質的な初期コストの差額を回収できます!
節約以外の「嬉しいメリット」3選!
- 毎月の住居費負担が軽くなり、固定費が劇的にダウン!(老後資金の減りが遅くなる)
- 「自分の城」を持ち、室内を自由にDIYやバリアフリー改修できる自由度
- 賃貸の更新料(2年ごとの出費)というストレスからの完全解放!
節約で「私の暮らしと心」はこう変わった!
以前は「毎月の家賃を払うために働いている」ような感覚があり、どこか心がすり減っていました。しかし、住宅ローン控除を活用してマイホームを手に入れてからは、「住まいが資産になり、節約したお金で趣味や散歩を楽しめる」という前向きな心境にガラリと変化!
毎日のウォーキングも足取りが軽くなり、ストレスが減ったおかげで睡眠の質もアップ!まさに健康寿命の延伸に直結しているな〜と実感しています♪
知っておきたい!注意点とデメリット
良いことばかりお話ししてもフェアではないので、あらかじめ知っておくべき注意点もしっかりお伝えしますね!
唯一のデメリット
- 住宅ローンの金利負担と修繕積立金 築古物件の場合、住宅ローン金利に加えて「マンションの管理費・修繕積立金」が毎月かかります。
デメリットとならない理由(対策)
購入時に「大規模修繕の履歴」と「積立金の改定予定」を事前にしっかり確認しておけば、急な出費に焦ることはありません。1,000万円前後の物件なら、毎月のローン+管理費を合わせても、地域の賃貸相場より安く抑えられることがほとんどだから安心です!
耐用年数と注意点
- 築年数の要件:昭和57年(1982年)新耐震基準以降の物件を選ぶこと!
- ローン期間:住宅ローン控除を受けるには「返済期間10年以上」のローンを組む必要があります。
- 耐用年数:鉄骨鉄筋コンクリート(SRC/RC)造の法定耐用年数は47年ですが、適切にメンテナンスされていれば60年以上住み続けられます。
効果をさらにアップさせるお得ワザ!
住宅ローン控除で戻ってきた還付金(年間約1.9万円)をそのまま使うのではなく、「投資信託や新NISAでの積立」に回してみましょう!税金から戻ってきたお金を増やす「二重のお得ループ」が完成しますよ♪
まとめ:今日からできる「はじめの一歩」
いかがでしたでしょうか? 「節約=我慢」ではなく、「制度を知って賢く立ち回る知的なゲーム」だと考えると、ワクワクしてきませんか?
「自分も中古マンションの購入や住宅ローン控除を検討してみようかな…」と思った方は、ぜひ今日からできる小さなアクションを試してみてください!
👉 【今日のアクション】 大手不動産ポータルサイト(SUUMOやHOME’Sなど)で、「希望の沿線・40㎡以上50㎡未満・築古中古マンション」を1回だけ検索してみる!
まずは「どんな物件が1,000万円前後であるのかな?」と宝探し感覚で覗いてみるだけでOKです。新しい未来の扉が、スーッと開くかもしれませんよ♪
みんなで賢く節約して、人生をもっと楽しんでいきましょうね! 以上、オジオジ $ でした!
出典・参照元
- 国税庁「No.1211-1 住宅取得等資金の贈与を受けた場合の贈与税の非課税」および「住宅借入金等特別控除(床面積要件の特例)」
- 国土交通省「住宅ローン減税の概要」
- 厚生労働省「年金制度改正及び税制改正に関する公的資料」