【年間約30万円の安心価値!?】嘱託社員も使える「労災保険」で自己負担ゼロ!ケガと事故から家計を守る賢いシニアの知的な裏技♪
みなさん、こんにちは!「オジオジ $」です♪ 最近、朝の散歩中に近所の公園で綺麗な紅葉を見つけて、思わずほっこりしていました。日常の小さな幸せって、本当に心を豊かにしてくれますよね!
さて、定年後に「嘱託社員」やパートとして再スタートを切ったみなさん!日々のお仕事、本当にお疲れ様です。 今日は、知っているだけで「もしもの時の医療費負担ゼロ」になり、家計の防衛・節約に絶大な効果を発揮する「労災保険」の知られざるパワーについて、熱く語らせてください!
意外と知らない?嘱託社員でも「労災保険」は全額会社負担で適用されます!
「労災保険って、正社員だけのものじゃないの?」 「週に数日の嘱託社員だし、自分には関係ないよね……」
なんて思っていませんか?実はこれ、大間違いなんです!
公的機関(厚生労働省)のデータでも明記されている通り、労災保険はパートやアルバイト、嘱託社員を含むすべての労働者が対象になります。しかも、雇用保険や社会保険とは違って「週の労働時間」などの制限すらありません!働いている人なら誰でも1日目から守られているんです♪
労災保険のココがすごい!知っておくべき具体的数値
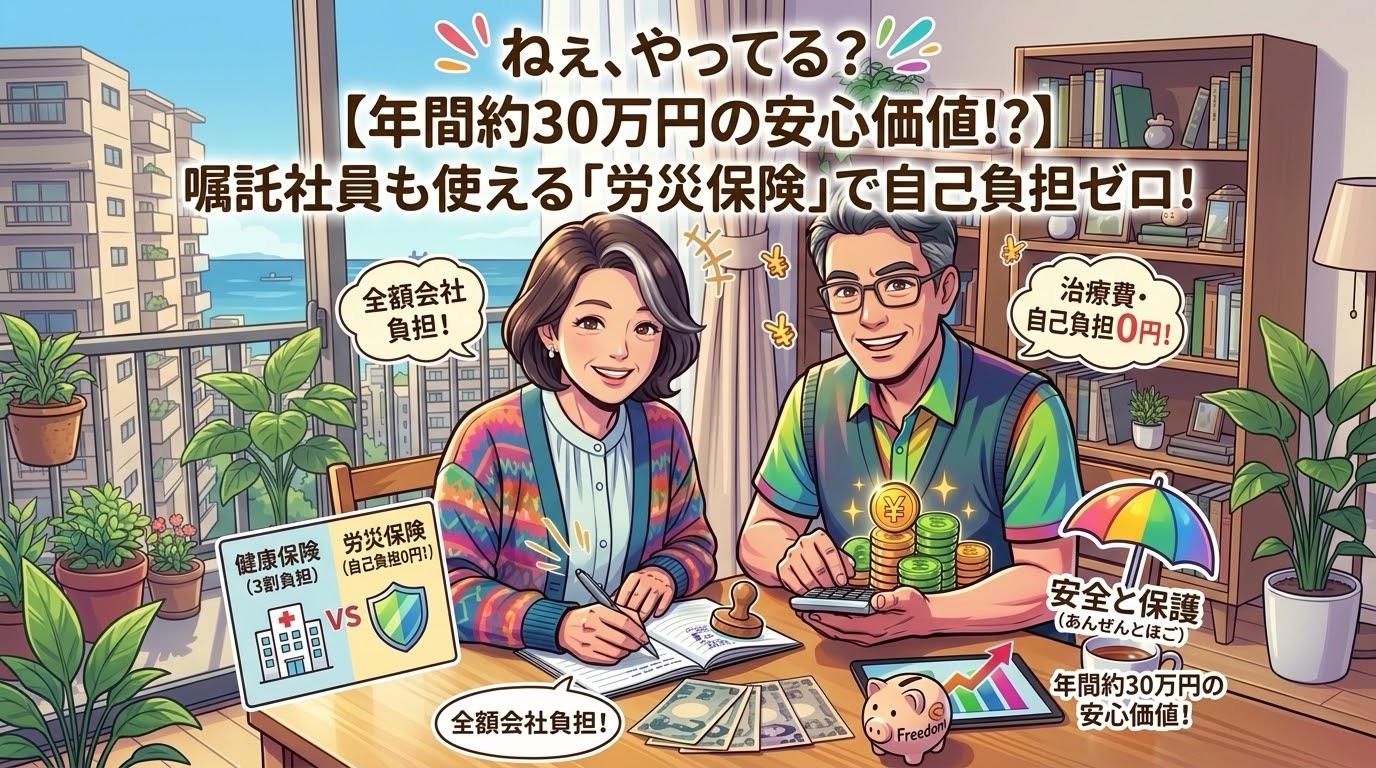
通常、70歳未満の健康保険での自己負担は3割(70歳以上は1〜3割)ですが、労災保険が適用されるとどうなるかご存じですか?
- 治療費(療養補償):自己負担は完全「ゼロ円」!
- 休業補償(休業補償給付+特別支給金):給付基礎日額の「約80%」が支給!
例えば、ケガで1ヶ月休職した場合、通常の健康保険の傷病手当金(通算で給料の約3分の2)に比べても、労災保険の方が手厚く手元にお金が残ります。年間の医療保険料や万が一の急な医療費出費(平均10万〜30万円程度)をまるまるカバーしてくれると考えると、年間約30万円相当の「家計防衛&節約効果」があると言っても過言ではありません!
【体験談】実は私も……二度の「もらい事故」で3ヶ月入院したお話
ここでちょっと、私の過去の失敗と危機一髪エピソードをお話しさせてください。実は私も、過去に2回ほど大きな事故に巻き込まれたことがあるんです……!
1度目は通勤途中、車に巻き込まれる事故。 2度目は仕事中、機械に挟まれる事故。
どちらも自分には全く非がない「完全なもらい事故」でした。当時は「うわあ、やってしまった……仕事も休まなくちゃいけないし、病院代で破産しちゃうかも……」と、病院のベッドで青ざめていたんです。
ですが!この時に私を救ってくれたのが「労災保険」でした。
約3ヶ月間の入院費用や治療費は、なんと自己負担ゼロ! さらに手厚い休業補償のおかげで、収入の不安に怯えることなく、じっくり治療に専念して元気に職場復帰することができました(後遺症もなく、今ではこうしてブログを書けるほど元気です!)。
自分には落ち度がなくても、事故は向こうからやってくることがあります。だからこそ、「通勤中も仕事中も労災がしっかり守ってくれている」と知っているだけで、毎日の通勤の安心感がまるで違いますよね♪
労災保険を活用した「安心&節約」の全貌
マトリックス表などを使わずに、わかりやすくこの制度の魅力と節約効果をお伝えしていきますね!
節約の成果と視覚的イメージ
万が一の事故の際、通常の健康保険を使うと「3割の自己負担」と「高額療養費制度の申請手続き」が発生し、一時的なまとまった現金が出ていってしまいます。 しかし、労災保険(指定医療機関)を使えば、「窓口での支払いそのものがゼロ」になります!財布から1円も出ていかないこの感覚は、精神的にも本当に大きな救いになりますよ。
節約額の目安・節約時間
- 節約額の目安:ケガや事故の際にかかる医療費・薬代(数万円〜数十万円)が完全無料。
- 節約時間:民間保険の面倒な保険金請求書類のやり取りや、自分で医療費控除を計算・確定申告する手間が大幅に削減されます!
節約以外のメリット・副次的効果(3選)
- 圧倒的な「心のゆとり」:お金の心配をせずに治療とリハビリに専念できる!
- 家族への負担軽減:急な医療費の立て替えなどで家族に金銭的・精神的な迷惑をかけずにすむ。
- 仕事へのモチベーション向上:「公的制度に守られている」という安心感から、前向きに気持ちよく働ける。
デメリットとならない理由と注意点
- デメリットとならない理由:労災保険の保険料は、全額「事業主(会社)負担」です!私たちの給料から天引きされることは一切ありません。
- 注意点:通勤途中に「個人的な買い物で大幅に遠回りをした」場合など、通勤ルートを逸脱した時間帯の事故は対象外になることがあります。また、病院へ行く際は「健康保険証を使わずに、労災である旨を窓口で伝える」ことが鉄則です!
節約効果をさらにアップする提案
「万が一の備え」として加入している民間の医療保険や事故保険の見直しをしてみましょう!労災や公的保険の手厚さを正しく理解することで、過剰な民間保険を解約・スリム化でき、毎月の固定費をさらに数千円〜数万円節約できます♪
先行投資ゼロ!?耐用年数と心・健康への嬉しい変化
先行投資額と回収期間
- 先行投資額:0円(保険料は全額会社が払ってくれます!)
- 回収期間:即日(0年)!働いたその日から効果を発揮します。
変わったことと問題点の原因
以前は「もし通勤中に事故に遭ったらどうしよう……」と漠然とした不安を抱えていました。その原因は「公的補償の正しい知識がなかったこと」。知識を得たことで、無駄な民間保険に入りそうになるのを防ぎ、心から安心して仕事に向かえるようになりました!
健康・健康寿命への効果
お金の心配をせずすぐに病院に行けるため、怪我の早期発見・早期治療につながり、重症化を防げます。結果として元気な体を長く維持でき、「健康寿命」の延伸に直結します!
耐用年数と心の変化
- 耐用年数:嘱託社員として働いている期間「ずっと」有効です!
- 心の変化:お金の節約だけでなく、「日本の制度ってよくできているなぁ」と感謝の気持ちが湧き、毎日を前向きに楽しむ余裕が生まれました!
まとめ:今日からできる「1つのアクション」!
今回は、嘱託社員の強い味方「労災保険」についてお伝えしました。 今日からできるアクションはとっても簡単!
「自分が勤めている会社の『労災手続きの担当部署(総務や人事など)』を一度確認しておくこと!」
これだけでOKです!「もしもの時はあそこに相談すればいいんだな」と分かっているだけで、明日からの通勤足取りがぐっと軽くなりますよ♪
知的な節約と正しい知識で、これからのシニアライフも最高にワクワク楽しんでいきましょう! オジオジ $ でした♪
出典・参照元
- 厚生労働省「労災保険給付の概要」
- 厚生労働省「労働者災害補償保険法」
- 全国社会保険協会連合会「労災保険と健康保険の違いについて」