【年間約200万円の安心感!】嘱託社員でも使える「傷病手当金」とは?体調変化に備える最強のお守り制度
みなさん、こんにちは!オジオジ$です♪
最近、朝晩の寒暖差や天気の崩れで「なんだか体が重いなぁ…」なんて感じることはありませんか?実は私も、50歳を過ぎたあたりから体の衰えをジワジワと感じるようになりましてね。特に気圧の変化にはすっかり敏感になってしまいました(笑)。
でもね、そんなちょっとした体調の変化を感じつつも、毎日をご機嫌に過ごせているのには「ある秘密」があるんです。
それは、定年後に嘱託社員として働きながら、公的保険の「傷病手当金(しょうびょうてあときん)」という最強のお守りをしっかり確保しているから!
「えっ、嘱託社員でもそんな手当がもらえるの?」と思ったあなた!そうなんです。我慢するだけの節約ではなく、制度を賢く知って「万が一の支出リスクをゼロにする」のも、立派で知的な節約術なんですよ♪
今日は、シニア世代の私たちが知っておくべき「傷病手当金」の魅力を、たっぷりとお伝えしますね!
傷病手当金ってどんな制度?シニアが知っておくべき基本のキ
「傷病手当金」とは、病気やケガで会社を休み、給与が払われないときに健康保険から支給されるありがた〜い生活保障制度です。
「社員だけのものでしょ?」と思われがちですが、週の労働時間などの条件を満たして健康保険(社会保険)に加入している嘱託社員なら、しっかり対象になるんですよ!
まずは、その凄すぎるポイントをチェックしてみましょう♪
1. 連続4日以上休んだら支給対象に!
業務外の病気やケガで仕事を連続して3日間休み(ここを「待期期間」といいます)、4日目以降も休んだ場合にお金が支払われます。
2. 最長で「1年6ヶ月」ももらえる!
支給が始まった日から通算して最長1年6ヶ月間もサポートが続きます。長引く療養でも、これならじっくり治療に専念できますよね。
3. お給料の「約3分の2」が手元に入る!
支給される額は、おおむね直近の標準報酬月額の「3分の2」! たとえば、月額20万円の報酬で働いている方なら、月に約13万3,000円。年間になんと約160万円〜200万円相当の生活費リスクをカバーしてくれる計算になります!
実は私も…50代からの「体の変化」と「心の安心」体験談
ここでちょっと、私の個人的な話を打ち明けさせてくださいね。
実は私、50歳を過ぎた頃から「以前のように無理が効かないな…」と感じることが増えました。特に雨の日の前など、気圧の変化でドッと疲れが出たり、体調を崩しやすくなったりしたんです。「もし大きな病気をしたら、給料が止まって貯金を崩すことになるのかな…」なんて、頭の隅で不安がよぎることもありました。
幸いにも今のところ、私はこの「傷病手当金」を実際に申請することなく、元気に健康を維持できています!
「えっ、使ってないの?」と思われるかもしれません。でもね、使わなかったから損をした…なんてことは絶対にありません!
「いざとなれば、公的保障でしっかり生活が守られるんだ」という圧倒的な安心感があるからこそ、日々の仕事や趣味にも無理なく前向きに取り組めています。この「不安によるストレスの軽減」こそが、健康寿命を伸ばす一番の薬になっていると実感しているんですよ♪
傷病手当金を活用した「賢いリスク節約」の全貌
もし万が一、病気で長期間休職することになった場合、この制度を知っているかどうかで家計のダメージは劇的に変わります!
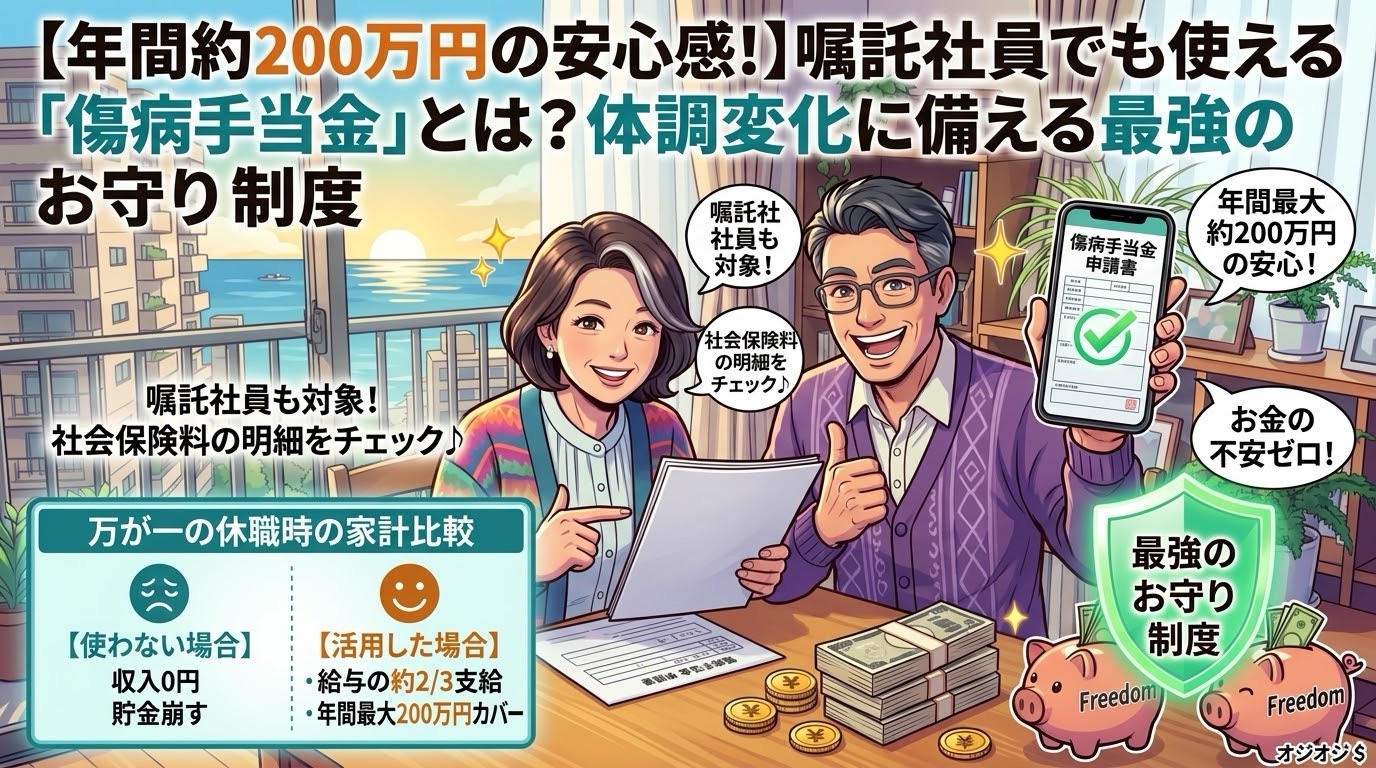
【視覚でわかる!】万が一の休職時の家計インパクト比較
◆ 制度を知らず・使わなかった場合(節約前)
- 収入: 完全にゼロ(給料ストップ)
- 支出: 毎月の生活費 + 医療費(貯金をどんどん取り崩すことに…)
- 心の状態: 「早く治して働かなきゃ…」という焦りと悲壮感
◆ 制度をしっかり活用した場合(節約後)
- 収入: 給与の「約3分の2」を継続確保!(月20万円なら毎月約13.3万円支給)
- 支出: 支給された手当金で毎月の固定費をそのままカバー!
- 心の状態: 「お金の心配がないから、しっかり体を休めよう!」という安心感
節約の金額目安と「3つの副次的メリット」
- 節約額の目安: 万が一の際、1年半で最大200万円以上の自己資金取り崩しを回避!
- 先行投資額: 毎月の健康保険料(社会保険料)のみ。特別なお金は不要!
- 回収期間: 嘱託社員として働き始め、社会保険に加入したその日から即座に権利が発生!
🎵 節約以外の「3つの副次的効果」
- 心のゆとりで「健康寿命」がアップ!(お金の不安は免疫力の大敵です!)
- 無駄な民間医療保険の見直しができる!(過剰な特約を外して月々の保険料を大幅節約♪)
- 夫婦で前向きなセカンドライフを計画できる!(「万が一」の備えがあるから旅行や趣味を楽しめる)
活用する際の大切な注意点とデメリット
こんなに素晴らしい制度ですが、めざとくお得をゲットするためには注意点もしっかり押さえておきましょうね!
💡 1つのデメリット(注意すべきポイント)
- 有給休暇との併用はできない: 会社から有休などで「全額給与」が出ている期間は、傷病手当金は支給されません。(※給与が手当金より少ない場合は、差額が支給されます)
⚠️ 絶対に知っておきたい注意点
- 申請には医師の証明が必要: 「休業期間中に労務不能であった」という医師の意見書が必須です。
- 退職後の受給条件: 退職日までに「継続して1年以上」の被保険者期間があることなど、いくつかの要件を満たす必要があります。働き始める際は、社会保険の加入条件をしっかり確認しておきましょう!
今日からできる!賢いシニアの1ステップアクション
さて、ここまで読んでくださったみなさん! 「公的保障って本当に頼もしいな」と感じていただけましたか?
節約って、単に「食費を削る」「電気を消す」だけじゃないんです。こうやって「国や会社の制度を正しく知って、無駄なリスクと出費をブロックする」ことこそ、最高にクリエイティブで知的な趣味だと思いませんか?♪
さあ、今日からできるアクションを1つ提案します!
👉 「今月のお給料明細で、社会保険料(健康保険)が引かれているか確認してみる!」
これだけです!「自分もしっかり守られているんだな」と確認できたら、それだけで今日からの安心感が違ってきますよ。
万が一の備えは制度に任せて、私たちは毎日を笑顔で、元気に楽しんでいきましょうね! オジオジ$でした♪
【出典・参照元】
- 全国健康保険協会(協会けんぽ)「傷病手当金について」(2025年〜2026年最新制度基準)
- 厚生労働省「社会保険の適用拡大概要」