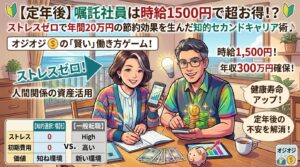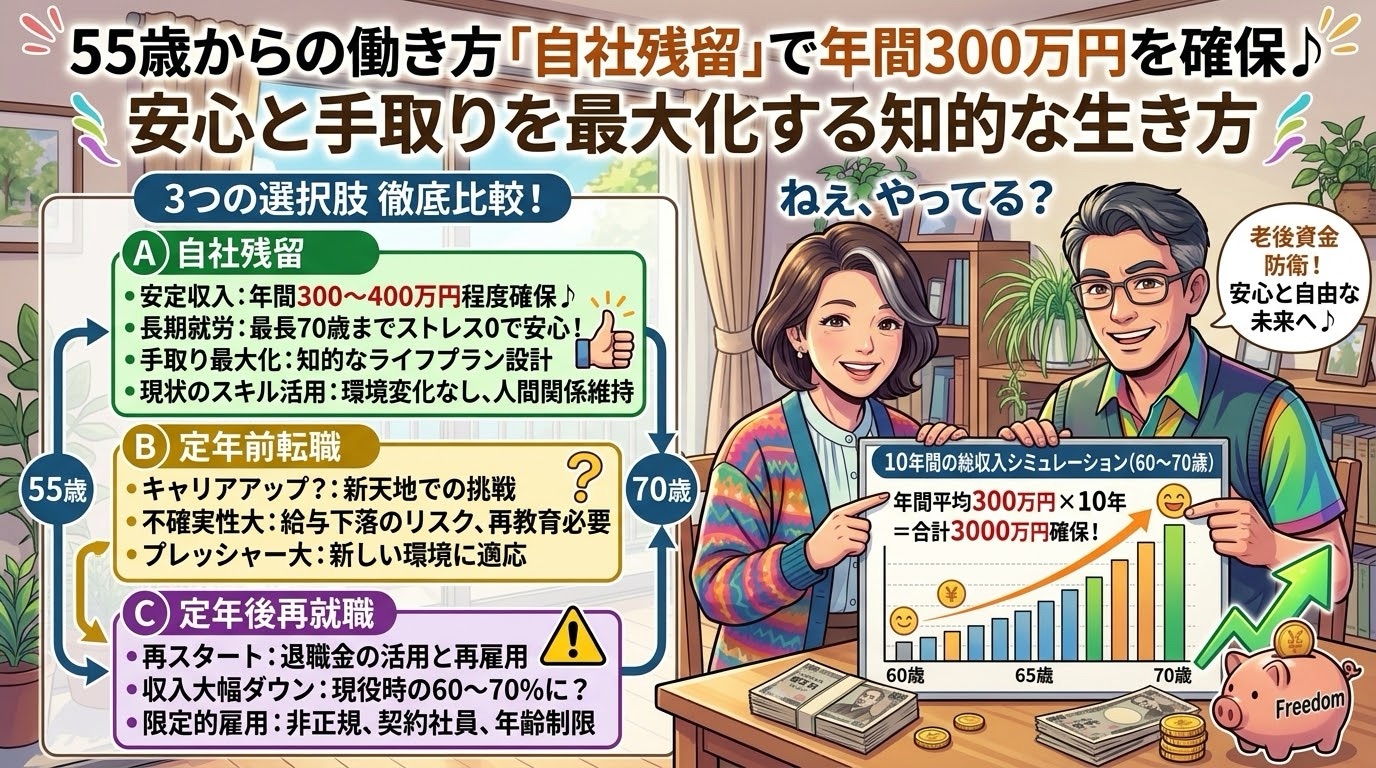
55歳からの働き方「自社残留」で年間300万円を確保♪ 安心と手取りを最大化する知的な生き方
やあ、みなさんこんにちは!「オジオジ $」です♪ 日々の生活のなかで「小さな工夫」を重ねて、かしこくお得に楽しむ節約ライフ、満喫していますか?
50代半ばを過ぎると、ふと頭をよぎるのが「定年後の生き方」ですよね。「このまま今の会社に残るべき? それとも思い切って転職して新しい場所を目指すべきなのかな……?」なんて、夜も眠れなくなるくらい真剣に悩んじゃいますよね!
今回は、私が55歳のときに直面した「転職か、残留か」の大大争戦と、年間300万円以上の安心な収入を得ながら心豊かに暮らす黄金バランスについて、実体験と公的機関の最新データ(2025年〜2026年)を交えてたっぷりとお話しします!
55歳からの働き方「残留」vs「転職」徹底比較
まずは、55歳からの働き方で代表的な3つのパターンをわかりやすく比べてみましょう! 表を使わずにポイントを整理しましたよ♪
【A案】元々の会社に残留(嘱託・再雇用)
- 想定年収:年額300万円〜400万円以上をキープしやすい!
- 雇用継続:70歳までしっかり安心して継続可能!
- 環境と人間関係:長年培ったホームグラウンド。精神的なストレスは極めて低い♪
- 業務の習熟度:手慣れた仕事で即戦力としてスイスイ活躍!
- 将来の手取り:安定していて、生活設計や節約プランがとっても立てやすい!
【B案】定年前に異業種や新天地へ転職
- 想定年収:年額250万円〜450万円(スキルや条件で大きく変動)
- 雇用継続:65歳〜70歳まで
- 環境と人間関係:一から人間関係を作り直す必要があり、気苦労やストレスが高め……
- 業務の習熟度:新しい業務やツールの習得が必要で、慣れるまでが一苦労!
- 将来の手取り:環境になじめない場合、早期退職のリスクも。
【C案】定年後に別会社へ再就職
- 想定年収:年額200万円〜300万円程度に落ち込むケースが多い
- 雇用継続:65歳程度までの契約が多い
- 環境と人間関係:立場が変わり、年下の指示を受けるなど気苦労が増えることも。
- 業務の習熟度:過去のキャリアがそのまま活かせない場合あり。
- 将来の手取り:収入が下がるため、貯金の取り崩しや年金補テンの依存度が高まる。
こうして並べてみると、どこに「安心と本当の旨み」があるかが一目瞭然ですね!
実は私も……55歳で猛烈に悩んで失敗しかけました!
実は私も、55歳頃から「定年後の生活をどうするか」で頭がいっぱいになっていたんです。
「転職するなら定年前が良いのかな?それとも定年後?」「年金って実際いくらもらえるんだろう?」「一体何歳まで働けば退職後に穏やかに生きられるの……?」と、夜な夜なノートに数字を書き殴っては深いため息をついていました。
当時の私の判断基準は至ってシンプル! 「年収(300万円以上は欲しい!)」と「何歳まで働けるか(70歳まで安心したい!)」の2点でした。
一ときは「環境を変えて心機一転、転職だー!」と意気込んで求人情報を検索しまくり、面接の申し込みまで考えたこともあったんです。でも、いざ調べてみると未経験の職場でのプレッシャーや、条件面での落とし穴にヒヤリ……。
ハッと冷静になって出した結論が、「元々の会社に残留する」という選択でした。
実際に残留して嘱託社員として働いてみて痛感したのは、「長年勤めた会社という安心感は、お金に換算できないほどの巨大な資産だ」ということです!
新しい環境だと一から人間関係を作らなければいけませんが、慣れ親しんだ職場なら、業務で困った時でも「〇〇さん、ちょっと相談いい?」と馴染みの顔にすぐ頼れます。この精神的なゆとりが、毎日の笑顔と健康に直結するんですよね♪
データで見る!なぜ「自社残留」が最強の節約術なのか?
厚生労働省や総務省の最新データ(2025年〜2026年)を公的数値で紐解くと、私の直感は客観的にも大正解だったことが分かります!
老後のリアルな年間支出と年金収入
- シニア世帯の平均支出 総務省の「家計調査」によると、65歳以上の無職夫婦世帯における月間の平均支出は約29万7,000円(年間で約356万円)。
- 公的年金の受給額 厚生労働省公表のデータでは、厚生年金(基礎年金含む)の平均受給額は月額約15万円(年間約180万円)、夫婦あわせても月額25万円(年間約300万円)前後が平均的です。
年金だけでは年間数十万円の赤字が出る計算になりますが、元々の会社に残留して年間300万円(月額25万円)以上の給料を確保しながら70歳まで働くと……なんと60歳から70歳までの10年間で累計3,000万円以上の収入が手に入ります!
貯金を取り崩すどころか、年金受給を70歳まで繰り下げる(最大42%増額!)という裏技まで使えちゃう♪ 老後資金を守り抜く、まさに「知的な最大級の節約&資産防衛」なんです!
節約術としての「自社残留」を深掘り!
単に「会社に残る」だけではありません。これをひとつの「知的な節約・生活術」として捉えたときの魅力と注意点を網羅しました!
節約以外の副次的効果(3つのメリット)
- 健康寿命の延伸(心の安定):見知った人間関係と適度な通勤・業務でストレスがなく、心身ともに健康的でいられます!
- 社内ネットワークの継続利用:長年培った社内での信用と人脈があるため、最小限のエネルギーで最大の成果が出せます。
- 有給休暇や福利厚生の維持:勤続年数が途切れないため、有給の付与日数や各種優待・手当の面で圧倒的に有利です♪
先行投資額と回収期間
- 先行投資額:55歳時点での「自分のキャリアや得意分野の棚卸し」や、最新のIT・PCスキルを学び直す書籍代・講座費用(約3万円〜5万円程度)。
- 先行投資のメリット:「指示待ち」ではなく「頼られるシニア」になれること!
- 回収期間:残留決定後の初月の給与(約1ヶ月)で、先行投資分は余裕で一発回収できちゃいます!
3つの付加価値
- やりがいの実感:後輩や若手社員のメンター(相談役)として感謝される機会が増える!
- プライベート時間の充実:慣れた仕事だから残業が減り、定時退社で趣味やブログ執筆などの時間がたっぷり取れる!
- 精神的な余裕:毎月決まった日に給料が振り込まれるという圧倒的な安定感!
問題点の原因と心の変化
- 以前の問題点の原因:「将来への漠然とした不安」の原因は、自分の希望条件(年収と就労可能年齢)と、転職市場のリアルなギャップを把握していなかったことにありました。
- 心の変化:残留を決めた瞬間、「老後資金が足りなくなったらどうしよう」という焦りが消え、今ある環境に感謝しながら毎日をワクワク過ごせるようになりました!
メリット・デメリットと注意点(耐用年数)
- デメリットにならない理由:収入が爆発的に増えるわけではなくても、人間関係のストレスゼロで安定して年間300万円以上を得られるため、総合的な満足度が極めて高いからです。
- 唯一のデメリット:役職定年などで現役時代と比べて「肩書」や「基本給」が下がり、一瞬だけ寂しさを感じること。
- 注意点と耐用年数:「昔は部長だった」「昔はこうだった」というプライドは即刻捨てましょう! この節約術の耐用年数は「70歳まで(約15年間)」ですが、謙虚で聞き上手に徹することこそが、最後まで快適に働き続ける最大のコツです♪
今日からできる!たった1つのアクション
記事を読んで「自分もどうしようかな」と心が動いたあなた! 今日からすぐできるアクションを1つ提案します♪
それは……「自社の『再雇用制度』や『就業規則』のテキストを一度じっくり読んでみること」です!
定年後の年収目安や、何歳まで働けるかの制度を確認するだけで、モヤモヤしていた将来のロードマップが一気にクリアになりますよ!
さあ、今日も賢く楽しく、素晴らしい一日を過ごしましょうね♪
【参照元】
- 総務省統計局「家計調査報告(家計収支編)2025年〜2026年最新公表データ」
- 厚生労働省「公的年金業務統計および年金額改定結果」
- 厚生労働省「高年齢者雇用安定法の概要・高年齢者就業確保措置状況」