給料6割でも年間約36万円もお得!?定年後に嘱託社員を選んだら夫婦の社会保険料が激変した話♪
みなさん、こんにちは!節約を「我慢」じゃなくて「最高にクリエイティブで知的な趣味」として楽しんでいる「オジオジ $」です!
最近、朝の散歩中にふらっと立ち寄った公園で、キレイなお花がたくさん咲いているのを見つけて「うわ〜、こんなに美しい景色がタダで見放題なんて最高じゃん♪」と、一人でニヤニヤしちゃいました!お金をかけなくても、日常の「お得」や「小さな幸せ」を見つけるのって本当にワクワクしますよね!
さてさて、今回のテーマは、50代・60代のみなさんが誰もが一度は悩む「定年後の働き方と社会保険のナゾ」についてのお話です!
「定年を迎えて給料が現役時代の6割に下がっちゃうなら、思い切って完全に会社を辞めて自由になろうかな…」なんて考えていませんか?
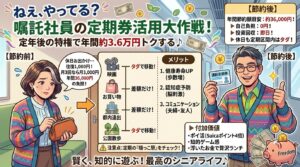
実はこれ、社会保険の仕組みを味方につけると、給料が減っても「夫婦で年間約36万円も得しちゃう」という、とびっきりの知恵の輪みたいな節約術に化けるんです♪
【体験談】国保の通知に青ざめた!?私のヒヤリ失敗エピソード
実は私も、定年を迎えるタイミングで「よし!これからは悠々自適の年金生活だ〜!」なんて浮かれていた時期がありました。
ところが、退職して「国民健康保険(国保)」に切り替えた場合の保険料を自分なりに試算してみたら、もうビックリ!
「えっ!?自分だけじゃなくて、妻の分も別々で支払うの!?2人分合わせたら毎月こんなに持っていかれちゃうの!?」と、夫婦で顔を見合わせて大慌て(笑)。完全にリサーチ不足で、冷や汗がドバッと出ちゃいました。
それもそのはず。退職して無職やフリーランスになると、配偶者を「扶養」に入れるという概念がなくなって、夫婦それぞれの前年所得や固定の金額(均等割など)をもとに、2人分の国保料がずっしり重くのしかかってくるんですよね。
総務省の家計調査(2025年〜2026年の最新データ)によると、65歳以上の無職世帯(夫婦2人)の公的保険料や税金などの非消費支出は月平均で約3.1万円〜3.5万円(年間約38万〜42万円)にも上ります。
「このまま国保料をフルで払うのは大損だ〜!」と慌てて調べ直し、会社に相談して「嘱託社員(週30時間以上の勤務)」として残る道を選びました!給料は現役時代の約6割になっちゃいましたが、これが大正解だったんです♪
なぜ嘱託社員だとお得?社会保険の「裏ワザ的メカニズム」
なぜ給料が6割に減っても、嘱託社員を続けるとお得になるのか?その理由は、「会社の折半負担」と「配偶者の扶養」という2つの超強力な味方がいるからです!
分かりやすく数字で比較してみましょう♪(※標準的なシニア世帯の年収目安で試算)
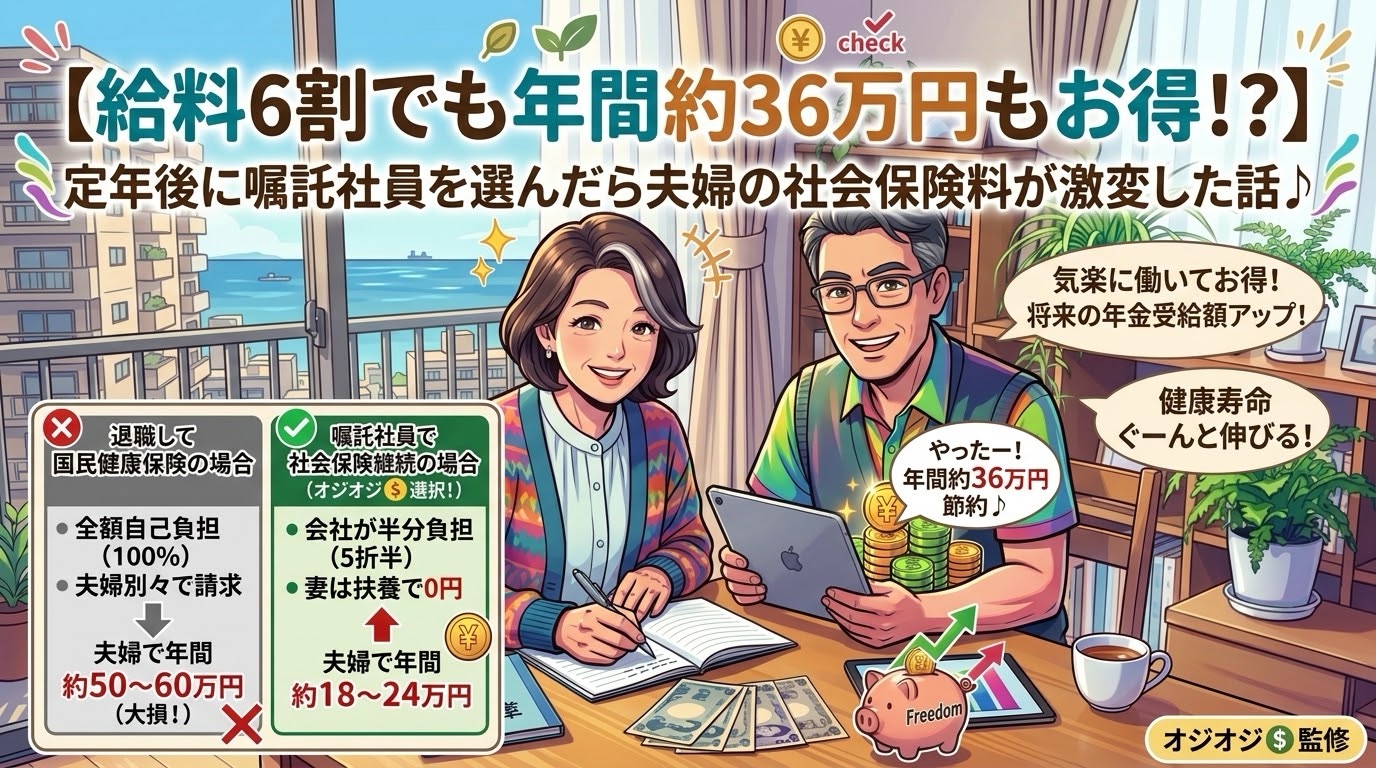
【比較】案A:退職して「国民健康保険」に入る場合
- 保険料の負担:全額が自己負担(100%)!
- 配偶者の分:妻の分も別で支払うため「2人分」の請求が届く。
- 年間の合計負担:夫婦で年間 約50万〜60万円のしかかる…!
【比較】案B:嘱託社員で「社会保険(健康保険・厚生年金)」を継続する場合
- 保険料の負担:なんとお給料から引き落とされる分の同額を「会社が半分(50%)払ってくれる」!
- 配偶者の分:年収条件を満たせば、妻を扶養に入れるので「妻の保険料は0円」!
- 年間の合計負担:夫婦2人分を合わせても年間 約18万〜24万円で済む!
こうして比べてみると一目瞭然ですよね! 案Aと案Bを比べると、社会保険を続けるだけで【年間でおおよそ36万円(月額約3万円)】もの節約になっちゃうんです!「やったー!これは嬉しすぎる〜!」と思わず拳を握りしめちゃいました♪
節約だけじゃない!「嘱託×社会保険」がもたらす3つの副次的効果
この節約術、単にお金が浮くだけじゃないのが面白いところなんです!ほかにも想像以上の「いいこと」が3つもありました♪
- 健康寿命がぐーんと伸びる! 週に数日、決まった時間に起きて会社へ行くことで、足腰と頭の運動にバッチリなります。適度な運動と会話が、最高の「健康維持ツール」になるんです!
- 将来の年金受給額がアップする! 厚生年金に加入し続けるので、将来受け取れる年金(老齢厚生年金)の額が毎年少しずつ底上げされていきます。
- 人間関係のストレスが激減してラクになる! 現役時代のような重い責任から解放され、後輩を温かくサポートする立ち位置になれます。「気楽に働いてお金も浮く」という最高のポジションです♪
心の変化:お金への不安が「知的なゲーム」に変わった!
最初は「給料が6割に下がるなんて悔しいな…」なんて思っていたのですが、「会社が保険料を半分出してくれているんだ!」と気づいてからは、見方がガラリと変わりました。
「会社という心強いパートナーと一緒に、年間36万円の節約ゲームをクリアしたぞ!」という達成感でいっぱいになり、毎日がすごく前向きでワクワクするものに変わったんです♪
先行投資はいくら?何年で回収できる?
この節約術をはじめるにあたって、事前の「先行投資」についても考えてみました!
- 先行投資額:約1万円(通勤を快適にする「歩きやすい疲れにくい靴」や「快適な通勤グッズ」の購入代♪)
- 回収期間:なんと約1/3か月(約10日)で回収完了!
たった10日ほど働いて浮いた保険料で、投資した分はすぐに元が取れちゃいます。あとはずっと利益(節約効果)が生まれ続けるわけですから、こんなに効率の良い投資はありませんよね!
知っておきたい!注意点とたった1つのデメリット
どんなに素晴らしい節約術でも、注意点やデメリットをしっかり把握しておくのが知的なシニアの嗜みです♪
- 唯一のデメリット:自分の自由時間が少し減る
- 週30時間程度働くことになるため、完全リタイアした方に比べると趣味や旅行の時間は限られます。
- 注意点と耐用年数(いつまで使えるの?)
- 耐用年数(利用できる期間):厚生年金の加入は原則「70歳まで」です。
- 注意点:週の労働時間が20時間〜30時間未満へ極端に減ると、企業の規模によっては社会保険の対象外になってしまうことがあるので、契約時の勤務条件(労働時間と日数)は要チェックです!
- なぜこれがデメリットにならないの?
- 「体力がキツくなってきたな」と感じたら、いつでも退職して国保に切り替えればOK!リスクゼロでいつでも撤退できるので、まずは1年試してみるのが一番賢い選択なんです♪
さらに節約効果をアップする「オジオジ $」流の裏ワザ!
浮いた年間約36万円をただ口座に眠らせておくのはもったいない!効果をさらにアップさせる提案があります♪
それは、「浮いたお金の一部で、夫婦でちょっと良い旅行や美味しいものに行くこと」です!
我慢して締め付けるだけの節約は続きません。「社会保険のおかげで浮いたお金で、今月は温泉に行って贅沢しちゃおう♪」と、節約の成果を目に見えるご褒美に変えることで、人生の満足度が何倍にも跳ね上がりますよ!
今日からできる「はじめの1歩」!
もし今、定年後の働き方で迷っているなら、まずは「自分の会社の就業規則や再雇用制度(嘱託社員の社会保険加入条件)」を人事や総務に確認してみることから始めてみましょう!
「給料が減る=損」という思い込みを捨てて、「社会保険を賢く使って年間36万円得しながら元気で楽しく働く!」という視点を持つだけで、定年後の未来がパッと明るく見えてきますよ♪
みんなで賢く、楽しく、クリエイティブにシニアライフを遊び尽くしましょうね!
【出典・参照元】
- 日本年金機構「公的年金制度の種類と仕組み/厚生年金保険の保険料」
- 厚生労働省「社会保険の適用拡大ガイドブック(2025年〜2026年最新情報)」
- 総務省統計局「家計調査報告(家計収支編)高齢単身・夫婦世帯の家計収支」
- 各自治体「国民健康保険料(税)所得別算出基準・均等割額」