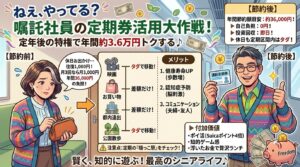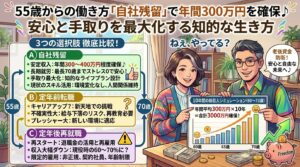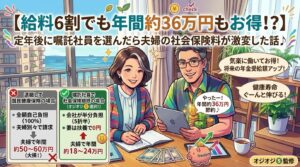
60歳以降も働いて年額16.4万円アップ!オジオジ流・一生モノの知恵袋♪
やあ、みんな!オジオジ $ です♪
最近、朝の散歩中に近所のカフェで飲む1杯のコーヒーが、私の「小さな幸せ」なんです♪ 爽やかな風を感じながら、「今日はどんなお得で楽しいことに挑戦しようかな?」ってワクワクと思いを巡らせていますよ。日々の暮らしにちょっとした工夫を取り入れるのって、本当に宝探しみたいで面白いですよね!
さてさて、今回は50代から70代のみなさんが一番気になる「お金と働き方」のお話です!「60歳で嘱託社員になると給与が現役時代の6割くらいに減っちゃう……」なんてガッカリしていませんか?
実はこれ、落胆するどころか、知れば知るほどトクをする「生涯年金アップの秘密の知的なゲーム」なんです!
私が過去にヒヤヒヤ&冷や汗をかいた失敗体験談も交えながら、60歳からの賢い働き方について楽しくお話ししていきますね♪
60歳からの「働き損」はウソ!?【年間16万4,000円アップ!】
「60歳になったら国民年金の支払いは終わるし、もう年金は増やせないんじゃないの?」と思っていませんか?
実は、ここが一番の穴場なんです!たしかに国民年金の加入は原則60歳までですが、厚生年金は最長70歳まで入ることができるんですよ!
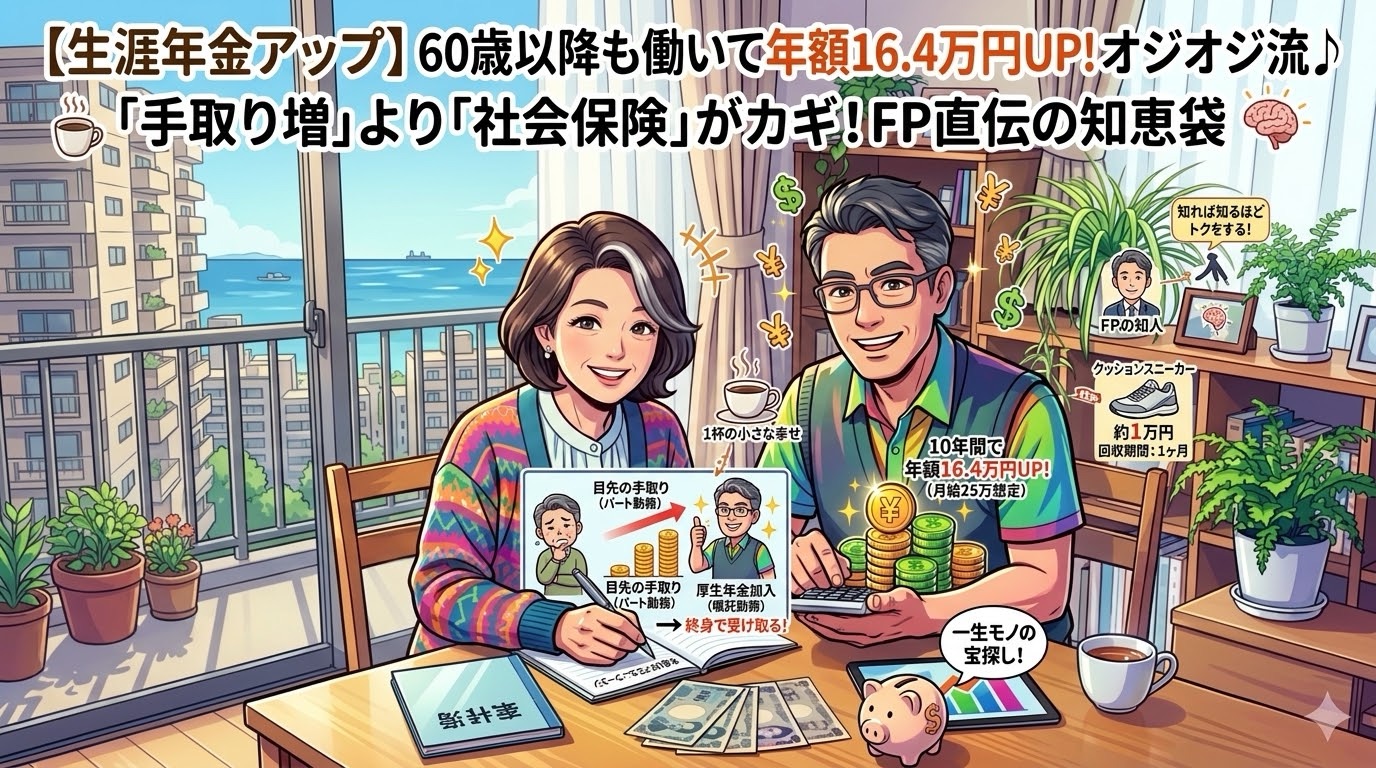
例えば、60歳から70歳までの10年間、嘱託社員として年収300万円(月給約25万円)で働いた場合の最新シミュレーションを見てみましょう♪
💡 60歳以降の勤務による年金増額の目安(年収300万円の場合)
- 1年間働いた場合: 年額 約1万6,400円アップ!
- 5年間(65歳まで)働いた場合: 年額 約8万2,000円アップ!
- 10年間(70歳まで)働いた場合: 年額 約16万4,000円アップ!(月額にすると1万3,600円強アップ!)
「月々1万3,000円ちょっとの増額か〜」なんて思ったら大間違いですよ!これ、70歳から人生の最後まで一生涯(終身)ずーっと受け取れるんです!
仮に90歳まで20年間受け取ったら……なんと合計で約328万円も多く年金が手に入る計算になります!
これを知っているか知らないかだけで、老後の安心感が全然変わってきますよね♪
😅 筆者の体験談:目先の手取りに目を奪われて冷や汗タラ〜リ!
ここで、私の「恥ずかしい失敗談」を打ち明けちゃいますね(笑)。
実は私、60歳で嘱託社員になるとき、「給与も下がったことだし、社会保険に入らないパート勤務にして、毎月の手取り額を少しでも増やすのが一番の節約だ!」って本気で思い込んでいたんです。
目先の手取りを数千円増やそうと意気揚々と手続きを進めようとしていたのですが、たまたま出会ったFPの知人に「オジオジさん、社会保険を外れたら厚生年金を増やせるチャンスをドブに捨てちゃいますよ!」と教えてもらい、びっくり仰天!
「えっ!社会保険料を払った方が、将来受け取る終身年金が何百万円も増えるの!?」
自分の勘違いに気づいた瞬間は、本当に冷や汗たら〜りでした……(泣)。
「手取りを増やす=節約」という昔の頭のまま動いていたら、生涯で大損するところだったんです。旅先で道を間違えてヒヤヒヤした時のような焦りでしたよ〜!
でも、すぐにフルタイムの嘱託勤務(社会保険加入)へ切り替えて、無事に厚生年金をキープ!あのとき勘違いに気づいて本当にラッキーでしたし、みなさんにも同じ失敗をしてほしくないんです♪
60歳以降も働くことで手に入る「3つの副次的メリット」
厚生年金で年金をしっかり増やす効果はもちろんですが、実は「継続して働くこと」自体に、節約以上の素晴らしいメリット(付加価値)が3つもあるんですよ!
① 健康寿命がグンと伸びて「医療費」が大節約!
毎日決まった時間に起きて、適度に身体を動かして通勤する。これだけで生活リズムが整い、最高の健康維持になります!総務省の家計調査でもシニア世代の医療費負担はバカになりませんが、病気にかかりにくくなることで将来の医療費や薬代をガッツリ節約できるという嬉しい副産物つきです♪
② 社会的な居場所と「やりがい」が得られる
家でずっと過ごしていると会話も減りがちですが、職場にいれば同僚や後輩とのコミュニケーションが生まれます。「オジオジさん、その件教えてくれて助かりました!」なんて感謝されると、胸がキュンと熱くなって最高に誇らしい気持ちになりますよ!
③ 脳の活性化で「ボケ防止」&毎日がワクワク!
仕事で新しい工夫を試したり、ちょっとした問題を解決したりするのは、脳にとって最高の知的好奇心トレーニング!「こうしてみたら、こんなにうまくできた!」という挑戦のプロセスが、毎日をフレッシュにしてくれます♪
先行投資額は「ゼロ円」!回収期間と耐用年数は?
この「年金増額・働き方節約術」をスタートするにあたって、高額な初期費用は一切かかりません!先行投資額は実質「0円」です!
あえて必要な投資を挙げるなら、毎日の通勤で足を痛めないための「ちょっと良いクッションスニーカー代(約1万円)」くらいでしょうか(笑)。
仮に1万円のスニーカーを買ったとしても、70歳から年金を受け取り始めれば、たった1ヶ月ぶんの年金増額手当(月1万3,600円強)で一瞬にして回収完了しちゃいます!
そして、一度増額された年金額の耐用年数は……なんと「あなたの生涯(終身)」!生きている限りずっと効果が続く、超・高利回りな知的な趣味と言えますよね♪
気になるデメリットと注意点
もちろん、良いことばかりではなく知っておくべき注意点(デメリット)も1つあります!
⚠️【唯一のデメリット】毎月の給与から社会保険料が引き落とされる
働いている間は給料から健康保険料や厚生年金保険料が差し引かれるため、「毎月目にする手取り額」は少し少なく感じます。
【これがデメリットにならない理由!】 支払う社会保険料の半分は「会社が負担」してくれています!さらに、払った保険料は将来の終身年金として確実に自分に還元されます。健康保険も「傷病手当金」などの手厚い保障がついてくるため、目先の手取り以上に大きな安心が得られるんですよ♪
※注意点として、働きながら受け取る給料と年金の合計額があまりに高額(2026年時点の基準で月額50万円〜60万円超などの水準)になると年金が一部停止になる「在職老齢年金」という制度があります。ただし、年収300万円程度(月額25万円)であれば停止ラインにはかからないため、全く心配いりません!
成果をさらにアップさせる!オジオジの裏ワザ提案
この年金増額術の効果を「さらに倍増」させるおすすめの提案があります!
それは、70歳までしっかり厚生年金に入って働いた後、年金の受け取り開始を少し遅らせる「繰り下げ受給」を活用することです!
70歳以降、受給開始を1ヶ月遅らせるごとに「0.7%」ずつ年金額がアップし、最大の75歳まで繰り下げるとなんと84%も受給額が増額します!70歳までは給料で生活し、75歳からドカンと増えた年金を受け取るという戦術を使えば、老後後半の安心感は無敵になりますよ♪
節約術で変わった「オジオジの心の変化」
この働き方を始めてから、私の中にあった「老後のお金に対するモヤモヤした恐怖心」がキレイさっぱり消え去りました!
以前は「定年後は貯金を取り崩していくだけの暗い生活になるのかな……」と悲観的になっていたんです。でも、節約や年金の仕組みを「知的なゲーム」として学び、行動してみたら、「60代からでも自分の手で将来の安心を作り出せるんだ!」という誇りとワクワク感で胸がいっぱいになりました♪
今日からできる!1つのアクション提案
さあ、みなさんもワクワクしてきましたか?
今日からすぐにできるアクションを1つ提案します!
「ねんきんネット」にログインするか、自宅にある「ねんきん定期便」を引っ張り出して、自分の今の加入状況をチェックしてみましょう!
「これからあと5年・10年働いたら、どれくらい増やせるかな?」とシミュレーションしてみるだけで、未来のロードマップがパッと明るく見えてきますよ♪
我慢する節約はもう終わり!知恵と行動で、これからの人生を最高にクリエイティブに楽しんでいきましょうね!オジオジでした $
参照・出典情報
- 日本年金機構「厚生年金保険の保険料・年金額の改定について」
- 厚生労働省「公的年金シミュレーター」
- イオン銀行 年金コラム「60歳以降も厚生年金に加入して働くと、いくら年金が増えるのか」(2025〜2026年参照データ)