【年間約3万円の得♪】定年後も損害保険の「団体割引」をフル活用!嘱託社員で賢く家計を守る裏ワザ♪
みなさん、こんにちは!「オジオジ $」です♪ 毎日楽しく賢く、節約を「最高にクリエイティブで知的な趣味」として満喫しています!
最近、朝の散歩中に近所の公園で綺麗な花を見つけて「今日も良い一日になりそう♪」なんてワクワクしていたのですが、ふと定年退職のタイミングで冷や汗をかいた大事件を思い出しました(笑)。
実は、定年を迎えた後の「働き方」ひとつで、毎年払う保険料がガラリと変わるってご存じでしたか? 今回は、知っている人だけが得をする「嘱託社員(再雇用)の隠れた神コスパ節約術」をたっぷりお届けしますね!
定年退職で保険料が30%増額!?恐ろしい落とし穴
「定年したら会社をすっぱり辞めて、完全リタイア生活に入るぞ〜!」と張り切っていた時期が私にもありました。でも、お得な情報にはめざとい私、いろいろ調べていくうちに、とんでもない事実に気づいてしまったんです。
現役時代に会社の「損害保険(自動車保険や火災保険など)」の団体割引を使っていた場合、定年退職して会社から完全に離れると割引が使えなくなり、保険料が最大30%も増額(元に戻る)してしまうことがあるんです……!あー、寒気がします(笑)。
リサーチデータで見るシニア世帯のリアル
総務省の家計調査(2025年〜2026年最新公表データ)によると、65歳以上の夫婦高齢者無職世帯の平均実収入は月約24万〜25万円(うち社会保障給付=年金が約21万〜22万円)。一方で、毎月の平均消費支出は約25万〜27万円となっており、毎月少しずつ赤字が出やすい構造なんです。
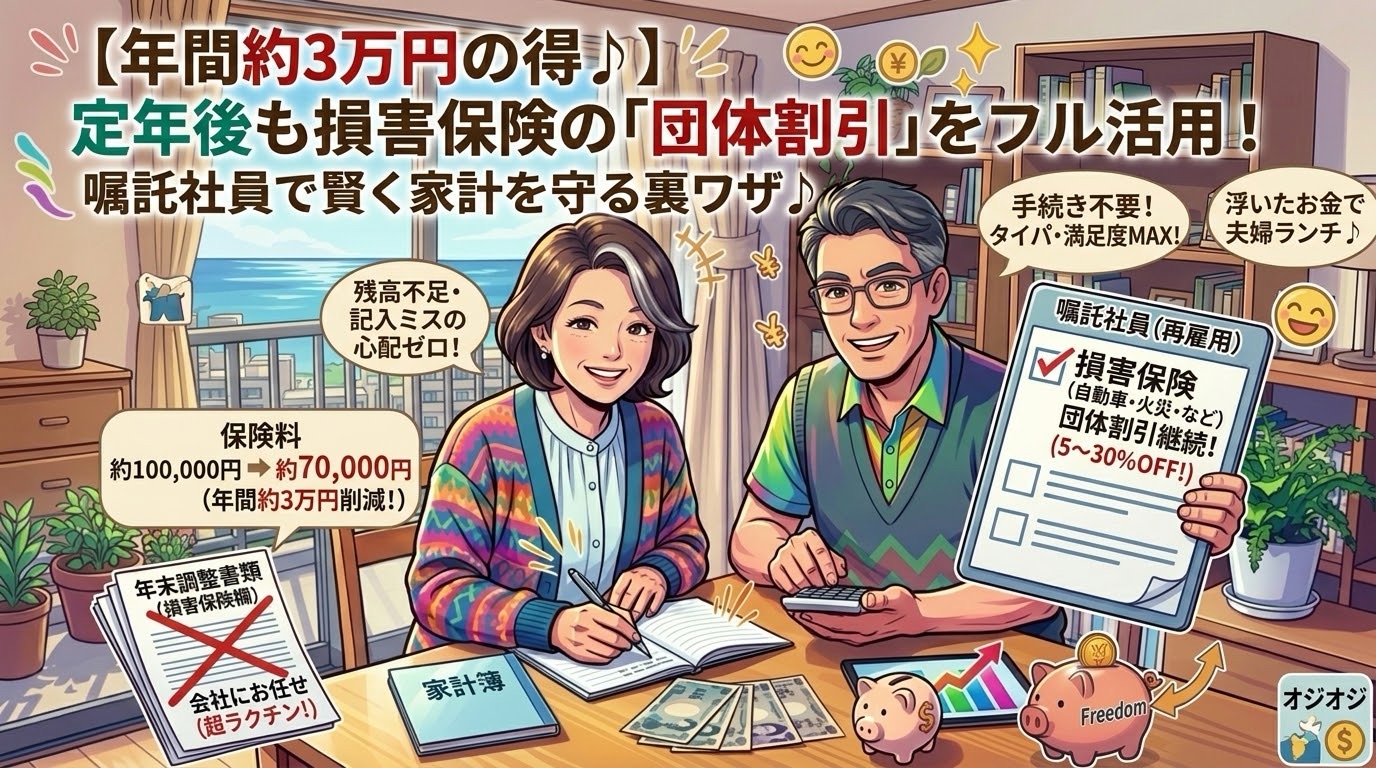
そんな中、仮に年間10万円払っていた自動車保険や火災保険が、退職によって割引(最大30%)を失うと……なんと年間で約1万5,000円〜30,000円も支払いが増えてしまう計算に!
嘱託社員(再雇用)なら「手続き不要」で割引がそのまま継続!
ここで救世主となるのが「嘱託社員(再雇用)」という働き方なんです!
会社に嘱託社員として残り続けると、面倒な手続きは一切不要で、これまで通りの団体割引(5%〜30%OFF)がそのまま適用されます♪
節約の成果をスッキリ比較!
表を使わずに、どれくらい差が出るかを箇条書きで分かりやすく整理してみますね!
- 【パターンA:退職して完全リタイアした場合】
- 保険料:通常料金(割引なしで年間約100,000円)
- 支払い:講座振替やクレカ払い(残高不足の心配あり)
- 手続き:年末調整の控除書類を自分で細かく記入・提出
- 【パターンB:嘱託社員として残った場合】
- 保険料:団体割引が継続(5〜30%OFFで年間約70,000円〜95,000円!)
- 支払い:給料天引き(引き落とし不能の心配ゼロ!)
- 手続き:年末調整の損害保険欄は会社が記入してくれるので超ラクチン!
年間で約15,000円〜30,000円の節約になるうえ、年間で約2〜3時間相当の「面倒な手続き時間」も短縮できちゃいます!
実は私も……!筆者の体験談とシニア視点での分析
実は私も……定年直前まで保険のことなんて完全にノーマークだったんです(笑)。
「退職金も入るし、保険なんてどこで入っても同じでしょ〜♪」なんて能天気な顔をして旅先でウキウキしていたのですが、ふと控除明細を見て「えっ!退職したら割引消えるの!?」と大焦り。自分のうっかり&勘違いぶりに笑ってしまうと同時に、冷や汗が吹き出しました。読者のみなさん、私と同じ失敗をしそうになっても安心してくださいね!
なぜこんな問題が起きるかというと、原因は「働いている時の当たり前(給与天引きや団体割引)が、退職後も自動で続くと思い込んでしまうこと」にあります。
シニア世代にとって、年金暮らしへの移行期は固定費の数千円・数万円の差がストレートに響きます。今回、嘱託社員を選ぶことで「金銭的コスト(保険料)」と「時間的・精神的コスト(手続き)」の両方を一気に解決できたのは、本当に大きな発見でした!
先行投資ゼロで回収も即日!節約以外の魅力と副次的効果
この節約術、実はハードルが驚くほど低いんです!
先行投資額と回収年数
- 先行投資額:0円(新しい教材を買ったり設備投資したりする必要は一切ありません!)
- 回収年数:初月から即回収完了!(手続きなしで初月から割引効果が働きます)
節約以外のメリット・副次的効果(3選)
- 残高不足のストレスから解放:給与天引きなので「口座にお金入ってたっけ?」という不安が一切ありません。
- 年末調整の記入ミスがゼロに:会社側で記入・処理してくれるため、書類と格闘する時間がなくなります。
- 浮いたお金を「楽しむ投資」へ:年間約3万円浮いたら、夫婦で美味しいランチに行ったり日帰り温泉旅行を楽しんだりできます♪
3つの付加価値
- 大手会社のバックボーンによる安心感
- 見直しにかける時間の節約(タイパ向上)
- 「お得に暮らしている」という知的な満足感
デメリットや注意点、耐用年数は?
もちろん、知っておくべき注意点もしっかりお伝えしますね!
- 節約術の唯一のデメリット:嘱託社員の契約期間が終了(完全退職)したタイミングで、最終的にはこの割引が使えなくなること。
- 耐用年数(有効期間):嘱託社員として勤務する期間(一般的に60歳〜65歳、または最長70歳まで)がこの節約術の耐用年数です。
- 注意点:会社の団体割引規約が変更される場合もあるため、年に1回は社内の総務・人事からの案内をチェックしておきましょう。
デメリットとならない理由&効果アップの提案
完全退職で割引が終わったとしても、嘱託社員期間中に浮かせた「合計10万〜15万円(数年分)」はしっかり手元に残ります! だからデメリットにはなりません♪
さらに効果をアップさせるなら、嘱託社員になったタイミングで「補償内容の最適化」も同時に行うこと! 子どもが独立しているなら自動車保険の「年齢制限」や「限定条件」を見直すことで、団体割引とのダブル効果で節約額がさらにドカンと跳ね上がりますよ♪
心の変化と健康寿命への効果
この節約術を実践してみて、私自身すごく心が軽くなりました!
「無駄なお金を払わずに済んだ!やったー!」という素直な喜びはもちろんですが、「自分の知恵で家計を守れている」という感覚が、日々の生活に大きな自信とワクワク感を与えてくれたんです。
お金の不安や面倒な手続きのストレスが減ると、毎日の気分が晴れやかになって自律神経も整います♪ 「浮いたお金で次はどこへ出かけようかな?」と妻と一緒に計画を立ててアクティブにお出かけすることが、結果として足腰を鍛え、健康寿命を伸ばす一番の薬になっています!
今日からすぐできるアクション!
まずは今すぐ、「自分の会社の団体割引制度の案内」や「給与明細の保険控除欄」をサクッと確認してみましょう!
「こうしてみたら、こんなに面白くてお得だった!」という発見が、これからのシニアライフを何倍も楽しませてくれますよ♪ 一緒に賢く、最高に知的な節約生活を楽しみましょうね!
【参照・出典】
- 総務省統計局「家計調査報告(家計収支編)2024年〜2025年平均結果」
- 厚生労働省「高年齢者雇用安定法の改正概要」
- 日本損害保険協会「団体割引制度および集団特約の概要」